Bartosz Tomczyk
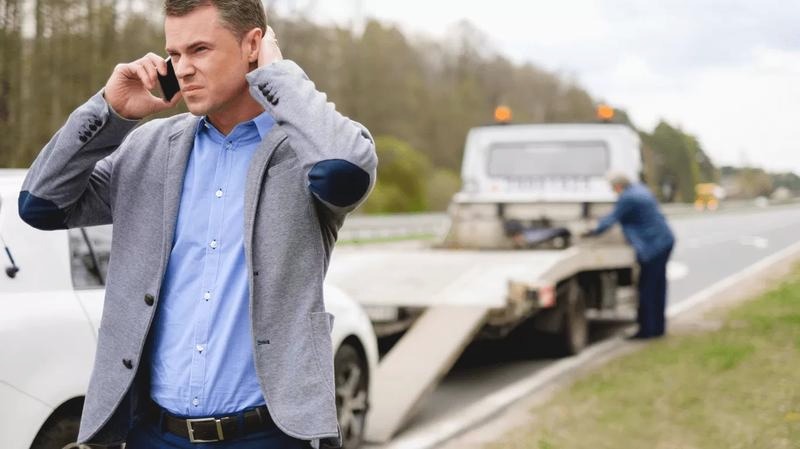
W dzisiejszych czasach naprawa samochodu po wypadku odbywa się bezgotówkowo, co znacznie ułatwia życie właścicielom pojazdów. Jako poszkodowany w wyniku kolizji z ubezpieczeniem OC sprawcy, nie muszę martwić się o koszty naprawy, które rozlicza warsztat z ubezpieczycielem. To ogromne ułatwienie, zwłaszcza biorąc pod uwagę, że naprawy mogą kosztować kilka tysięcy złotych. Bezgotówkowa naprawa eliminuje dodatkowy stres związany z ubieganiem się o odszkodowanie.
- Naprawa samochodu po wypadku odbywa się bezgotówkowo, co ułatwia życie właścicielom pojazdów.
- Faktura za naprawę musi być wystawiona na właściciela pojazdu, nie na ubezpieczyciela, aby spełnić przepisy VAT.
- Rodzaj ubezpieczenia wpływa na sposób rozliczenia przychodu z tytułu odszkodowania.
- Przy korzystaniu z OC odszkodowanie staje się przychodem, co wymaga jego wykazania w księgach.
- Możliwość odliczenia VAT zależy od sposobu wykorzystania samochodu w działalności gospodarczej.
- Monitorowanie przepisów podatkowych jest kluczowe dla prawidłowego wystawiania faktur i uniknięcia problemów.
- Dokumentowanie wydatków związanych z naprawą jest ważne dla przyszłych kontroli skarbowych.
Korzystając z bezgotówkowej naprawy, zyskuję także oszczędność czasu. Profesjonalne warsztaty i autoryzowane serwisy przejmują na siebie zarówno proces naprawy, jak i wszelkie formalności, takie jak zgłaszanie szkody i negocjacje z towarzystwami ubezpieczeniowymi. Dzięki temu unikam problemów z niewystarczającą wysokością odszkodowania. Bez obaw mogę korzystać z pojazdu zastępczego, a po zakończeniu naprawy odbieram w pełni sprawne auto.
Jak naprawy powypadkowe wpływają na Twoje finanse? Odkryj ukryte zasady fakturowania!
Czy wiesz, jak to działa z fakturami za naprawy? Gdy warsztat wystawia fakturę, musi adresować ją do właściciela pojazdu, a nie do ubezpieczyciela, chociaż to właśnie on pokrywa koszty. Przepisy wymagają, by faktura dokumentowała rzeczywiste zdarzenia gospodarcze. W związku z tym ubezpieczyciel nie może być traktowany jako nabywca usługi. To stwarza dla właściciela pojazdu dodatkową obowiązkową procedurę rozliczeń podatkowych.
Dla osób prowadzących działalność gospodarczą naprawy samochodów w ramach OC i AC różnie wpływają na rozliczenia podatkowe. W przypadku OC muszę pamiętać, że otrzymane odszkodowanie staje się przychodem i muszę wykazać jego wartość w księgach. To ważny krok w prowadzeniu działalności, dlatego warto znać te zasady, aby optymalizować koszty związane z użytkowaniem pojazdu w firmie. Jeżeli interesują cię podobne zagadnienia to poznaj kluczowe informacje o gwarancjach i ryzykach ubezpieczeniowych funduszy kapitałowych.
Naprawa bezgotówkowa — jak poprawnie wystawić fakturę, aby uniknąć problemów z VAT?
W tej liście przedstawione zostały kluczowe kroki dotyczące wystawiania faktur za naprawę bezgotówkową pojazdu. Pozwolą one uniknąć problemów związanych z rozliczeniami VAT oraz zapewnią prawidłowe ujęcie kosztów w księgach rachunkowych. Zwróć uwagę na opisane punkty, aby zminimalizować ryzyko ewentualnych błędów podatkowych.
- Ustal, kto jest nabywcą usługi naprawy. Fakturę wystaw na właściciela pojazdu, np. przedsiębiorcę, a nie na ubezpieczyciela, mimo że to on pokrywa koszty. To kluczowe dla właściwego dokumentowania transakcji zgodnie z przepisami VAT.
- Sprawdź rodzaj ubezpieczenia pojazdu. Ustal, czy pojazd objęty jest ubezpieczeniem OC lub AC. Jeśli dotyczy jedynie OC, fakturę należy wykazać w przychodach, ale nie w kosztach uzyskania przychodu, co wpłynie na wysokość odprowadzanych podatków.
- Oblicz VAT na podstawie klasyfikacji wydatków. Jeśli samochód służy tylko celom firmowym i posiada odpowiednie regulacje (kilometrówka, zgłoszenie w VAT-26), możliwe jest pełne (100%) odliczenie VAT. W przeciwnym razie przysługuje tylko 50% odliczenia.
- Księgowanie przychodu z otrzymanego odszkodowania. Odszkodowanie za naprawę należy ująć w księgach jako pełen przychód, niezależnie od możliwości zaliczenia kosztów naprawy do kosztów uzyskania przychodu. Prowadzący PKPiR zapisują to w kolumnie 8 jako pozostałe przychody.
- Monitoruj zmiany w przepisach podatkowych. Na bieżąco śledź aktualizacje przepisów dotyczących VAT i PIT, szczególnie te związane z samochodami osobowymi. To pozwoli dostosować procesy wystawiania faktur do obowiązujących norm oraz uniknąć ewentualnych problemów.
| Aspekt | Wartość | Wskaźnik |
|---|---|---|
| Kwota brutto za naprawę | 4 920 zł | – |
| Kwota netto (przy 23% VAT) | 4 000 zł | – |
| Kwota VAT (23% na 4 000 zł) | 920 zł | – |
| Odsetek podlegający odliczeniu (100% samochód firmowy) | 920 zł | – |
| Odsetek podlegający odliczeniu (50% samochód mieszany) | 460 zł | – |
| Odsetek kosztów eksploatacyjnych (100% firmowy) | 4 000 zł | – |
| Odsetek kosztów eksploatacyjnych (75% mieszany) | 3 000 zł | – |
| Kwota przychodu z odszkodowania (100% netto) | 4 000 zł | – |
| Stawka ryczałtu dla odszkodowania | 8,5% | – |
| Wysokość podatku przy stawce ryczałtu (8,5% na 4 000 zł) | 340 zł | – |
| Forma ubezpieczenia (OC/AC) | OC + AC | – |
| Przykłady rozliczeń za naprawę (koszty w PKPiR) | 100%, 75%, 20% | – |
| Interpretacje podatkowe | Numer: 0113-KDIPT2-1.4011.634.2023.2.MZ | – |
Jak naprawa powypadkowa wpłynie na rozliczenia VAT i PIT?
Naprawa powypadkowa samochodu to wyzwanie, które często przysparza przedsiębiorcom wielu trudności. Zdarzenia drogowe zdarzają się codziennie, a ich obsługa, zarówno w aspekcie finansowym, jak i podatkowym, bywa kluczowa dla prawidłowego funkcjonowania firmy. Wiele osób podzieliło się ze mną historiami, w których musiały zmagać się z rozliczeniami VAT i PIT po kolizjach, co w przypadku ubezpieczeń OC i AC staje się często skomplikowanym procesem. A jak już tu jesteś, sprawdź zasady wystawiania faktury VAT dla nievatowców.
Wybierając naprawę pojazdu, należy zrozumieć, jak wpłynie ona na rozliczenia podatkowe. Istotny jest rodzaj ubezpieczenia. Gdy samochód firmowy posiada zarówno OC, jak i AC, otrzymana wartość odszkodowania uznawana jest za przychód. Jeśli jednak pojazd ma jedynie obowiązkowe OC, musisz określić przychód jako różnicę między odszkodowaniem a kosztami naprawy, co dodatkowo komplikuje sytuację.
Nie zapominaj o VAT, który również reguluje zasady przy naprawach powypadkowych. Jako czynny podatnik VAT możesz odliczyć 100% podatku od wydatków, o ile samochód wykorzystywany jest wyłącznie w działalności gospodarczej. W przypadku mieszanej eksploatacji odliczysz jedynie 50% VAT. Możliwość zwrotu tych kwot często zależy od tego, czy naprawy dokonujesz z OC sprawcy. W przypadku AC sprawa jest łatwiejsza, jednak musisz pamiętać o odpowiednich formalnościach przy pełnym odliczeniu VAT.
Dlaczego warto zrozumieć przepisy dotyczące odszkodowań, aby uniknąć kłopotów z fiskusem?
Właściwe rozliczenia podatkowe po naprawie auta powypadkowego stają się kluczowe dla przedsiębiorców. Kiedy wypłacone odszkodowanie z OC lub AC nie pokrywa pełnych kosztów naprawy, różnicę między wydatkami a odszkodowaniem musisz uwzględnić jako przychód. Osoby, które borykały się z kolizjami, wiedzą, że obliczanie wydatków związanych z naprawą może być chaotyczne.
Aby prawidłowo księgować odszkodowanie w przychodach, przestrzegaj obowiązujących zasad. Jak już schodzimy na ten temat, odwiedź artykuł i sprawdź, jak odzyskać pełne odszkodowanie. Pamiętaj, aby zastosować właściwy kod w Księdze Przychodów i Rozchodów, a wartość ta powinna znaleźć się w kolumnie 8. Takie działanie pozwoli utrzymać porządek w dokumentacji.
Należy również pamiętać, że brak ubezpieczenia AC nie pozwala na włączenie faktur za naprawę odszkodowania w koszty uzyskania przychodów. W takim przypadku każdy grosz uzyskany z wypłaty odszkodowania w ramach OC musi być uwzględniony w pełnej wysokości. Dlatego przedsiębiorcy powinni świadomie podchodzić do rozliczeń w sytuacjach kryzysowych, aby uniknąć problemów z urzędami skarbowymi w przyszłości.
Ciekawostką jest, że przedsiębiorcy mogą skorzystać z tzw. „zryczałtowanego odliczenia VAT” w przypadku napraw powypadkowych, co pozwala na uproszczenie obliczeń i uniknięcie czasochłonnych formalności, pod warunkiem spełnienia określonych kryteriów dotyczących wykorzystywania pojazdu głównie w działalności gospodarczej.
Rola ubezpieczenia AC i OC w procesie naprawy samochodu
W poniższej liście przedstawiamy kluczowe aspekty roli ubezpieczeń AC i OC w procesie naprawy samochodu. Te ubezpieczenia znacząco wpływają na formalności oraz koszty likwidacji szkód powstałych na skutek wypadków drogowych.
- Bezgotówkowa naprawa z OC sprawcy: To wygodne rozwiązanie pozwala pokryć koszty naprawy bez wcześniejszych wydatków ze strony poszkodowanego. Warsztat rozlicza się bezpośrednio z ubezpieczycielem sprawcy, co oszczędza czas i eliminuje obawy o niewystarczające odszkodowanie.
- Rola ubezpieczenia AC: Ubezpieczenie AC (autocasco) umożliwia pokrycie kosztów naprawy pojazdu, nawet gdy właściciel jest sprawcą szkody. Brak AC oznacza, że faktura za naprawę nie może zostać zaliczona do kosztów uzyskania przychodu, co dla przedsiębiorcy wiąże się z dodatkowymi obciążeniami finansowymi.
- Aspekty podatkowe: Wartość otrzymanego odszkodowania stanowi przychód, co skutkuje obowiązkiem jego opodatkowania. Dla pojazdów firmowych stawka podatku dochodowego uzależniona jest od rodzaju ubezpieczenia; pełne odszkodowanie uzyskują tylko ci, którzy posiadają AC.
- Procedura rozliczenia kosztów naprawy: Właściciele pojazdów firmowych mogą odliczać VAT od kosztów napraw w różnych zakresach. Odo ten zależy, czy pojazd wykorzystywano tylko w działalności gospodarczej, czy także prywatnie. Pełne odliczenie VAT przysługuje wyłącznie tym, którzy prowadzą ewidencję kilometrów dla celów VAT.
Księgowanie przychodów z tytułu odszkodowania po naprawie pojazdu
Księgowanie przychodów z tytułu odszkodowania po naprawie pojazdu stanowi istotny temat dla wielu przedsiębiorców. Kiedy dochodzi do kolizji i samochód wymaga naprawy, często korzystamy z ubezpieczenia OC sprawcy. W tym przypadku cała procedura naprawy odbywa się bezgotówkowo, ponieważ to ubezpieczyciel sprawcy pokrywa koszty. To wygodne rozwiązanie, jednak warto znać zasady księgowania odszkodowania w kontekście obowiązków podatkowych. Odszkodowanie z tego tytułu stanowi przychód firmy i należy je ująć w księgach w pełnej wysokości.
Rodzaj ubezpieczenia wpływa na sposób księgowania. Z ubezpieczeniem OC i brakiem polisy AC pełna wartość odszkodowania wchodzi do przychodów. Mimo że nie mogę zaksięgować kosztów naprawy, zabezpieczam finanse, ewidencjonując przychód z odszkodowania w KPiR. Należy wpisać tę kwotę w kolumnie 8 jako „pozostałe przychody”. Zawsze zachowuję ostrożność, aby nie zaniedbać żadnej formalności w tym procesie.
Jak skutecznie zminimalizować podatki przy wypłacie odszkodowania za uszkodzony pojazd?
Rozliczenie odszkodowania wiąże się z podatkiem VAT, zwłaszcza jeśli jestem czynnym podatnikiem. W przypadku ubezpieczenia AC mogę odliczyć VAT, zależnie od sposobu wykorzystania pojazdu. Pełne odliczenie przysługuje, gdy używam samochodu tylko do celów firmowych. Jeśli wykorzystuję go zarówno do celów prywatnych, mogę odliczyć tylko część VAT. Muszę pamiętać, że otrzymane odszkodowanie z OC traktowane jest jako przychód, co zobowiązuje mnie do odprowadzenia podatku dochodowego.
Wiedza na temat księgowania odszkodowań i związanych z nimi obowiązków podatkowych pozwala przedsiębiorcom lepiej zarządzać swoimi finansami. Odpowiednie ewidencjonowanie przychodów zapewnia nie tylko zgodność z przepisami, ale również większą kontrolę nad działalnością.
Przy leasingu sposób rozliczenia również ma swoje specyfiki. Odszkodowanie może być wypłacone leasingodawcy, co oznacza, że jako leasingobiorca nie muszę ewidencjonować tych przychodów. Dzięki znajomości zasad i wytycznych czuję się pewniej w prowadzeniu firmy. Każda poprawnie zaksięgowana transakcja to krok ku lepszemu zrozumieniu moich finansów i większej kontroli nad działalnością.
Ciekawostką jest, że w przypadku naprawy pojazdu z odszkodowaniem z ubezpieczenia OC, warto dokładnie dokumentować wszystkie wydatki związane z naprawą, ponieważ mogą one mieć znaczenie w sytuacji ewentualnej kontroli skarbowej, a ich brak może prowadzić do nieporozumień z urzędami podatkowymi.
Źródła:
- https://asvlider.pl/index.php/2024/11/06/bezgotowkowa-naprawa-auta-skorzystaj-z-oc-sprawcy/
- https://poradnikprzedsiebiorcy.pl/-powypadkowa-naprawa-samochodu-a-vat
- https://www.ifirma.pl/blog/aktualnosci/ksiegowosc-blizej/powypadkowe-rozliczenie-samochodu-firmowego/
- https://mdofinanse.pl/naprawa-oc-warsztat-ksiegowanie/
FAQ – Najczęściej zadawane pytania
Na kogo należy wystawić fakturę przy naprawie bezgotówkowej pojazdu?
Fakturę należy wystawić na właściciela pojazdu, a nie na ubezpieczyciela, mimo że to ubezpieczyciel pokrywa koszty naprawy.
Jakie formalności muszą być spełnione przy naprawie pojazdu powypadkowego?
Warsztat powinien zgłosić szkodę i negocjować z towarzystwami ubezpieczeniowymi w imieniu właściciela pojazdu, co eliminuje dodatkowy stres związany z ubieganiem się o odszkodowanie.
Jakie są konsekwencje podatkowe związane z otrzymanym odszkodowaniem?
Otrzymane odszkodowanie staje się przychodem i muszę wykazać jego wartość w księgach, co wpływa na obowiązki podatkowe.
Co wpłynie na wysokość odliczenia VAT przy naprawie pojazdu?
Odliczenie VAT zależy od tego, czy samochód jest wykorzystywany wyłącznie do celów firmowych (100% odliczenia) czy także prywatnie (50% odliczenia).
Jak monitorować zmiany w przepisach podatkowych dotyczących napraw bezgotówkowych?
Należy na bieżąco śledzić aktualizacje przepisów dotyczących VAT i PIT, szczególnie te związane z samochodami osobowymi, aby dostosować procesy wystawiania faktur do obowiązujących norm.