Bartosz Tomczyk
Obligacje skarbowe stanowią ciekawą alternatywę dla tradycyjnych lokat bankowych. Osobiście korzystam z nich jako formy lokowania nadwyżek finansowych, zwłaszcza w obliczu wysokiej inflacji. W ostatnich latach oprocentowanie obligacji skarbowych indeksowanych inflacją sięgało 7-10%, co przewyższa zyski z lokat oszczędnościowych, które rzadko przekraczają 3-4%. Dzięki obligacjom mogę zabezpieczyć swoje oszczędności przed inflacją i zyskać na długoterminowych odsetkach, co czyni je atrakcyjną opcją.
- Obligacje skarbowe są konkurencyjną alternatywą dla lokat bankowych, oferując wyższe oprocentowanie.
- Ryzyko wcześniejszego wykupu obligacji może prowadzić do utraty zysków, zwłaszcza w przypadku zmian stóp procentowych.
- Obligacje skarbowe cieszą się dużym bezpieczeństwem dzięki wsparciu ze strony państwa, co stanowi ich istotny atut.
- W kontekście inflacji obligacje 10-letnie mogą oferować atrakcyjne zyski z indeksacją inflacyjną.
- Inwestowanie w obligacje powinno być częścią dobrze zdywersyfikowanego portfela, aby zminimalizować ryzyko.
- Regularne monitorowanie sytuacji rynkowej pozwala na dostosowywanie strategii inwestycyjnych i podejmowanie świadomych decyzji.
- Ryzyko kredytowe obligacji skarbowych USA jest niskie, co sprawia, że są one uważane za „bezpieczną przystań”.
Pewne ograniczenia związane z obligacjami również zasługują na uwagę. Choć atrakcyjny zysk przyciąga inwestorów, musimy mieć na uwadze ryzyko związane z wcześniejszym wykupem obligacji. W przypadku sprzedaży przed terminem wykupu istnieje ryzyko utraty części naliczonych odsetek. Co więcej, obligacje o dłuższym terminie zapadalności mogą być wrażliwe na zmiany stóp procentowych. Wzrost stóp obniża ich cenę na rynku pierwotnym, co przy wcześniejszej sprzedaży może prowadzić do braku zwrotu zainwestowanej kwoty.
Bezpieczne inwestycje w obliczu inflacji: dlaczego obligacje skarbowe są kluczem do Twojej stabilności finansowej
Bezpieczeństwo obligacji skarbowych to jeden z ich największych atutów. W przeciwieństwie do lokat bankowych, gdzie nasze środki są chronione do 100 000 euro przez Bankowy Fundusz Gwarancyjny, obligacje skarbowe stanowią zobowiązanie państwa. To oznacza, że w przypadku problemów z płynnością banków moje obligacje pozostają bezpieczne. Dla mnie, jako obywatela, to dodatkowy poziom komfortu, bo państwo ma teoretyczną możliwość dodruku pieniędzy, by uregulować swoje zobowiązania.
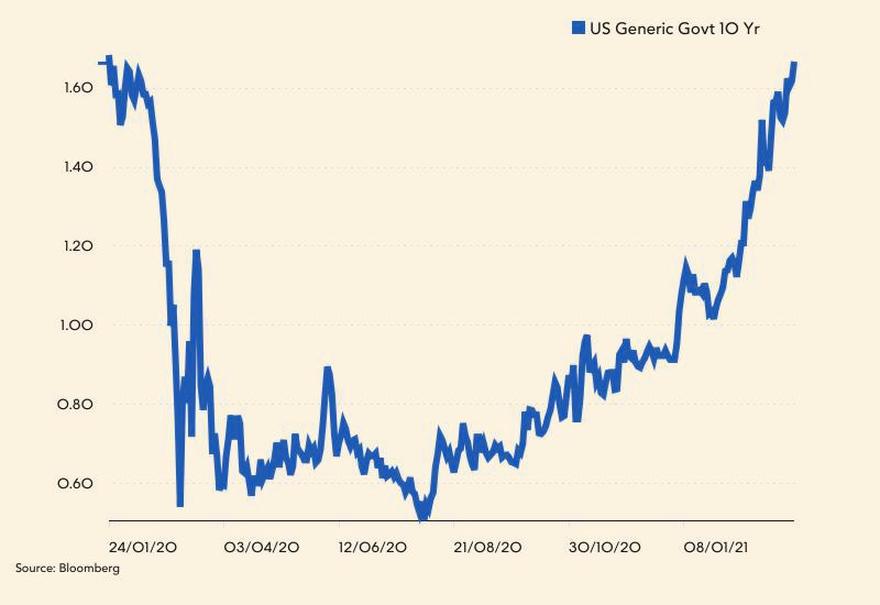
Podsumowując, obligacje skarbowe stanowią interesującą alternatywę dla tradycyjnych lokat bankowych. Mimo pewnych ograniczeń ich zalety, takie jak wyższa rentowność i bezpieczeństwo, przyciągają inwestorów. Rozważam dalszy rozwój inwestycji w tę formę lokowania kapitału, zwłaszcza w obliczu rosnącej inflacji i niepewności na rynkach finansowych. Każdy powinien jednak samodzielnie ocenić, jakie rozwiązania najlepiej odpowiadają jego potrzebom finansowym i poziomowi akceptowanego ryzyka.
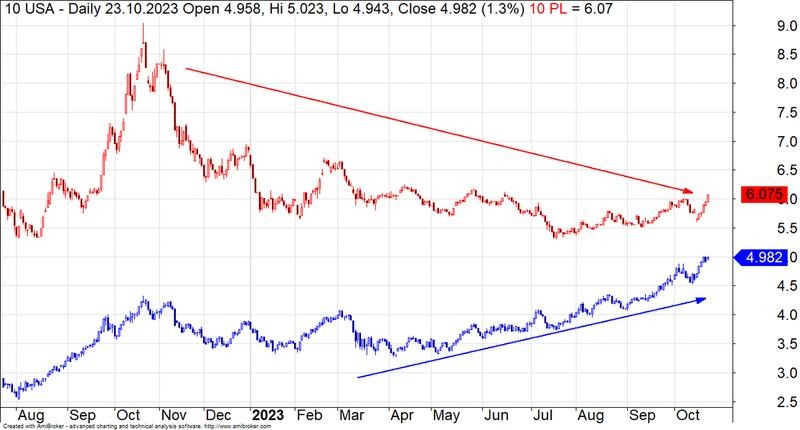
Rentowność 10-letnich obligacji USA: jak ocenić potencjalny zysk i ryzyko
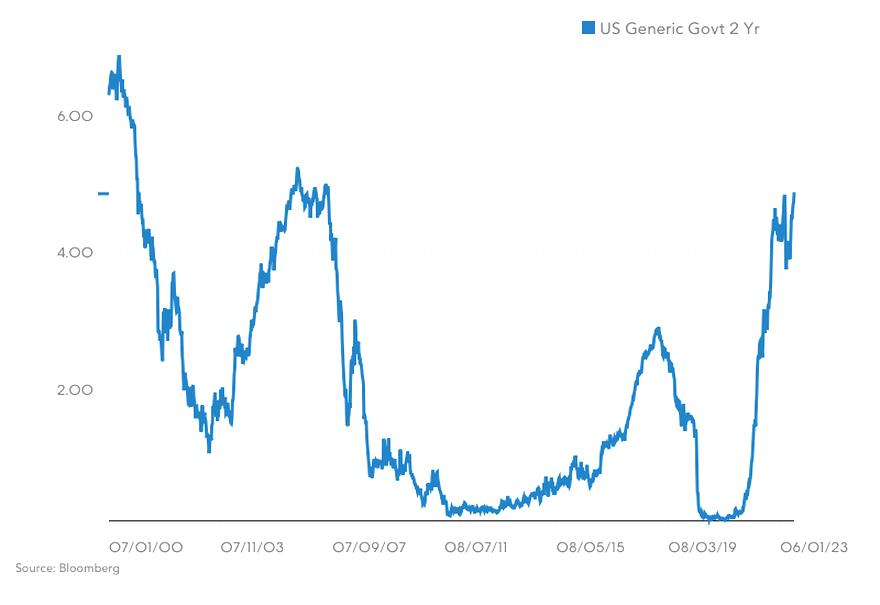
W poniższym przewodniku dowiesz się, jak ocenić rentowność 10-letnich obligacji USA. Przedstawię kluczowe kroki, które pomogą Ci zrozumieć ryzyko i potencjalny zysk związany z tymi instrumentami finansowymi.
- Zbadanie aktualnych stóp procentowych obligacji – Sprawdź stopy procentowe 10-letnich obligacji skarbowych USA. Porównaj je z innymi instrumentami, aby ocenić atrakcyjność w kontekście rentowności.
- Ocena trendów rynkowych – Przyjrzyj się trendom na rynku obligacji oraz sytuacji gospodarczej w USA. Wzrosty i spadki rentowności wpływają na Twoje zyski oraz bezpieczeństwo inwestycji.
- Analiza inflacji i jej wpływu – Zrozum, jak inflacja oddziałuje na rentowność obligacji. Oceniaj wydajność 10-letnich obligacji w kontekście prognozowanej inflacji oraz jej historycznych poziomów.
- Ocena ryzyka kredytowego – Zbadaj ryzyko niewykupienia obligacji przez rząd USA. Choć zazwyczaj jest niskie, warto być świadomym wydarzeń, które mogą je zwiększyć, takich jak zmiany polityczne lub gospodarcze.
- Kalkulacja potencjalnych zysków – Przygotuj prognozy zysków z inwestycji w 10-letnie obligacje, uwzględniając odsetki oraz wahania cen na rynku obligacji. Skorzystaj z kalkulatorów inwestycyjnych, aby oszacować różne scenariusze.
- Dywersyfikacja portfela inwestycyjnego – Rozważ włączenie obligacji do szerszej strategii inwestycyjnej, gdzie będą jedną z wielu klas aktywów. Dywersyfikacja zminimalizuje ryzyko związane z inwestycjami w obligacje.
- Monitorowanie rynku – Regularnie sprawdzaj sytuację rynkową oraz zmiany w gospodarce USA, które mogą wpłynąć na rentowność obligacji. Trzymaj rękę na pulsie i dostosowuj decyzje inwestycyjne w odpowiedzi na nowe informacje.
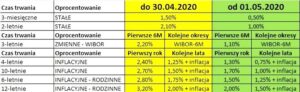
| Rodzaj Obligacji | Czas Trwania (lata) | Oprocentowanie w 1. roku | Oprocentowanie po 1. roku | Marża | Mechanizm Wykupu | Opłata za Przedterminowy Wykup | Bezpieczeństwo |
|---|---|---|---|---|---|---|---|
| 3-miesięczne OTS | 0.25 | 2.75% | – | – | Wykup po 3 miesiącach | 0.50 PLN | Niskie |
| Roczne ROR | 1 | 5.15% | WIBOR + marża | 1% | Wykup po 1 roku | 1 PLN | Średnie |
| 2-letnie DOR | 2 | 5.5% | WIBOR + marża | 1.25% | Wykup po 2 latach | 1 PLN | Średnie |
| 3-letnie TOS | 3 | 6.5% | Stałe | – | Wykup po 3 latach | 1 PLN | Średnie |
| 4-letnie COI | 4 | 7.0% | Inflacja + 1% | 1% | Wykup po 4 latach | 1 PLN | Wysokie |
| 10-letnie EDO | 10 | 7.25% | Inflacja + 1.25% | 1.25% | Wykup po 10 latach | 2 PLN | Bardzo Wysokie |
| 6-letnie ROS | 6 | 7.2% | Inflacja + 1.5% | 1.5% | Wykup po 6 latach | 2 PLN | Bardzo Wysokie |
| 12-letnie ROD | 12 | 7.5% | Inflacja + 1.75% | 1.75% | Wykup po 12 latach | 2 PLN | Bardzo Wysokie |
Rentowność obligacji 10-letnich: jak inflacja wpływa na inwestycje
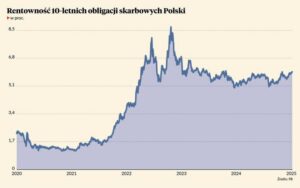
Rentowność obligacji 10-letnich budzi wiele emocji, zwłaszcza w kontekście rosnącej inflacji, która stała się jednym z kluczowych tematów gospodarczych. Gdy inflacja wzrasta, inwestorzy muszą stawić czoła zagrożeniom dla rentowności obligacji. Przykładowo, w ostatnich latach inflacja w Polsce przekraczała 17%, co sprawiło, że tradycyjne lokowanie pieniędzy w obligacjach straciło na atrakcyjności. W tej sytuacji inwestorzy dostosowują swoje portfele, szukając alternatyw oferujących lepsze zyski.
Obligacje skarbowe uznawane są za bezpieczną formę inwestycji, ale ich rentowność zależy w dużej mierze od poziomu inflacji. W przypadku obligacji 10-letnich, oprocentowanie często wynosi inflacja plus marża, co teoretycznie chroni je przed utratą realnej wartości. Na przykład obligacje EDO przy inflacji na poziomie 20% mogą przynieść rentowność wynoszącą około 21,25%. Te obligacje pełnią rolę „anty-inflacyjnej tarczy”, umożliwiając inwestorom zabezpieczenie kapitału nawet w trudnych czasach.
Dlaczego obligacje skarbowe to Twoja tarcza przed inflacją w 2026 roku?
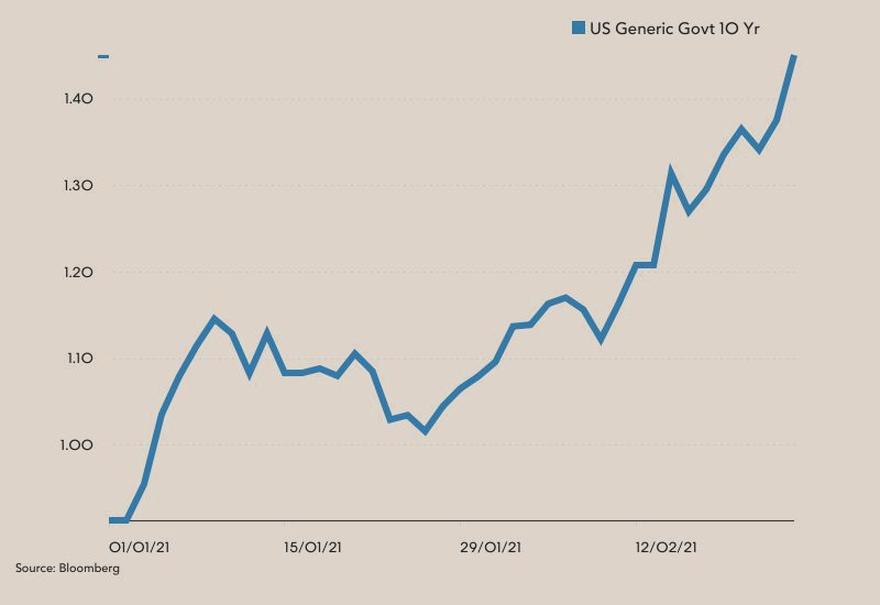
W moim przekonaniu kluczową zaletą obligacji 10-letnich jest ich indeksacja inflacją, co sprawia, że w dzisiejszych realiach są korzystne. W porównaniu z lokatami bankowymi, w których stopy procentowe są znacznie niższe, obligacje skarbowe oferują konkurencyjne oprocentowanie. Warto jednak zauważyć, że w pierwszym roku mogą one mieć niższe oprocentowanie, co w przypadku wysokiej inflacji grozi realnymi stratami. Dlatego przy wyborze obligacji o dłuższym terminie warto uwzględnić zarówno aktualny poziom inflacji, jak i jej prognozy, co wpłynie na decyzję inwestycyjną.
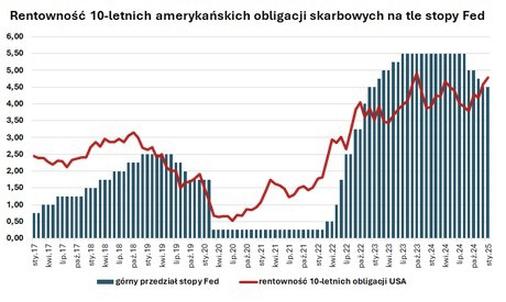
Inwestowanie w obligacje 10-letnie powinno stanowić element dobrze zdywersyfikowanego portfela. Długoterminowy horyzont inwestycyjny, w połączeniu z kosztami wcześniejszego wykupu, sprawia, że te papiery wartościowe mogą być mniej elastyczne. Mimo to ich stabilność oraz potencjał do zapewnienia realnych zysków w warunkach rosnącej inflacji powinny być brane pod uwagę przy strategii ochrony kapitału. Warto zatem rozważyć te instrumenty w swoim portfelu inwestycyjnym.
Ciekawostka: W Stanach Zjednoczonych obligacje 10-letnie uznawane są za punkt odniesienia dla wyceny innych instrumentów finansowych, a ich rentowność często wpływa na kształtowanie się stóp procentowych w gospodarce, co czyni je kluczowym wskaźnikiem dla inwestorów na całym świecie.
Ryzyko kredytowe w kontekście obligacji skarbowych: co warto wiedzieć?
Ryzyko kredytowe stanowi kluczowy element inwestowania w obligacje skarbowe. Decydując się na zakup tych papierów wartościowych, w praktyce pożyczamy pieniądze Skarbowi Państwa, a w zamian oczekujemy odsetek oraz zwrotu pożyczonej kwoty po określonym czasie. Zawsze istnieje jednak ryzyko, że państwo napotka trudności w spłacie swoich zobowiązań. W polskim kontekście ryzyko związane z obligacjami skarbowymi zazwyczaj jest niskie, ponieważ Polska nigdy nie ogłosiła niewypłacalności wobec obligacji denominowanych w złotych. Historia globalnej gospodarki przypomina jednak o przypadkach, gdy państwa nie były w stanie uregulować swoich długów, co może budzić wątpliwości inwestorów.
Analizując ryzyko kredytowe w kontekście lokat bankowych, sytuacja wygląda nieco inaczej. Banki podlegają regulacjom Bankowego Funduszu Gwarancyjnego, który chroni depozyty do kwoty 100 tys. euro. W przypadku upadłości banku nasze środki są zabezpieczone, co czyni lokaty relatywnie bezpiecznymi, przynajmniej do określonej kwoty. Natomiast obligacje skarbowe cieszą się wsparciem rządu, co eliminuje potrzebę obaw o fundusze pomocowe czy inne mechanizmy ratunkowe. Wybierając obligacje skarbowe, czuję większą pewność w porównaniu do lokat bankowych, dlatego stopniowo zwiększam ich udział w moim portfelu inwestycyjnym.
Bezpieczne inwestycje z atrakcyjnym oprocentowaniem: odkryj potencjał obligacji skarbowych
Inwestycje w obligacje skarbowe charakteryzują się długoterminowym charakterem oraz możliwością indeksacji inflacyjnej. Oprocentowanie obligacji w moim portfelu kształtuje się między 6 a 8% rocznie. Szczególnie interesują mnie obligacje 10-letnie, które traktuję jako zabezpieczenie przed inflacją. Inwestując w obligacje, stawiam na ochronę kapitału przed inflacją, co aktualnie jest niezwykle istotne. Zawsze analizuję sytuację gospodarczą, zważając na ryzyko związane z inflacją oraz zmieniającą się polityką monetarną, ponieważ te czynniki mogą znacząco wpłynąć na rentowność moich inwestycji.
Warto również pamiętać o możliwości przedterminowego wykupu obligacji, co daje mi większy komfort emocjonalny. Jeśli zajdzie potrzeba szybkiego dostępu do gotówki, mogę sprzedać obligacje, choć wiąże się to z ryzykiem zmiany ceny. Ta opcja stanowi dla mnie źródło bezpieczeństwa i elastyczności. Planując inwestycje w obligacje skarbowe, analizuję dostępne możliwości i wybieram te, które najlepiej odpowiadają moim potrzebom finansowym oraz tolerancji na ryzyko. Jeżeli cię to ciekawi to dowiedz się, kto może inwestować w obligacje Skarbu Państwa.
Ciekawostką jest, że w przeszłości kilka krajów, w tym Argentyna i Grecja, doświadczyło niewypłacalności obligacyjnej, co skutkowało stratami dla inwestorów. W przypadku obligacji skarbowych USA, które są uważane za „bezpieczną przystań”, ryzyko to jest minimalne, co sprawia, że cieszą się one dużym zaufaniem na rynkach finansowych.
Strategie inwestycyjne w obligacje: dobór odpowiednich produktów finansowych
W poniższej liście przedstawiam kluczowe strategie inwestycyjne w obligacje, które pomogą w doborze odpowiednich produktów finansowych. Opis każdej strategii jest zwięzły, co ułatwia ich zrozumienie i zastosowanie w praktyce.
- Wybór odpowiednich obligacji skarbowych: Na rynku dostępne są różne typy obligacji skarbowych, w tym 3-miesięczne, roczne, dwuletnie oraz obligacje indeksowane inflacją. Oprocentowanie i czas wykupu tych obligacji różnią się, dlatego warto je zrozumieć w kontekście swojego planowanego horyzontu inwestycyjnego.
- Indeksacja inflacyjna: Obligacje skarbowe, takie jak EDO, które oferują 1,25% powyżej inflacji, stają się atrakcyjną opcją w okresach wzrostu inflacji. Zapewniają one realny zysk oraz chronią kapitał przed utratą wartości.
- Dywersyfikacja portfela: Warto rozważyć różne rodzaje obligacji, w tym obligacje korporacyjne, które mogą oferować wyższe oprocentowanie, ale wiążą się z większym ryzykiem. Dzięki dywersyfikacji można zminimalizować ryzyko związane z jednym typem inwestycji.
- Przeznaczenie inwestycji na IKE: Inwestowanie w obligacje na Indywidualnym Koncie Emerytalnym (IKE) pozwala uniknąć podatku od zysków kapitałowych. To korzystna opcja dla osób, które planują długoterminowe oszczędzanie.
- Monitorowanie sytuacji rynkowej: Regularne analizy gospodarcze i polityczne są kluczowe do podejmowania świadomych decyzji inwestycyjnych. Obserwowanie stóp procentowych oraz prognoz inflacyjnych dostarcza ważnych informacji na ten temat.
Źródła:
- https://marciniwuc.com/obligacje-skarbowe/
- https://kompasinwestycyjny.pl/czy-wysokie-rentownosci-obligacji-moga-zaszkodzic-gieldzie/
- https://smart-magazine.pl/artykuly/lokowanie-nadwyzek-finansowych-w-obligacjach-2026
- https://www.bnpparibas.pl/blog/jak-inwestowac-gdy-stopy-procentowe-spadaja-zapis-webinaru
- https://inwestomat.eu/w-co-inwestowac-w-2025-roku/