Bartosz Tomczyk
Uniknięcie spirali zadłużenia to kluczowa kwestia, szczególnie zanim sytuacja wymknie się spod kontroli. Ustalenie priorytetów w spłacie zobowiązań może znacząco zmniejszyć całkowite koszty związane z długiem. Skoncentrowanie się na zadłużeniu z najwyższym oprocentowaniem wyraźnie obniża wydatki. Czasami wystarczy wstrzymać nowe wydatki na kilka miesięcy i skupić się na regularnych spłatach, aby odzyskać płynność finansową. Zbudowanie funduszu awaryjnego, nawet na poziomie 500 zł, zabezpieczy nas przed nieprzewidzianymi wydatkami w przyszłości.
Przyjrzyj się swoim nawykom wydatkowym. Jeżeli często sięgasz po kartę kredytową w kryzysowych sytuacjach, warto rozważyć ich unikanie. Pamiętaj, że każdy niespłacony rachunek w danym miesiącu przynosi nowe kłopoty. Dla przykładu, jeśli nie uregulujesz rachunku za telefon, szybko zamieni się on w dwa zaległe rachunki, które również będziesz musiał spłacić. Regularne planowanie spłat długów zgodnie z miesięcznymi dochodami pomaga zrozumieć, jakie środki możesz przeznaczyć na spłatę oraz które musisz odkładać na przyszłe wydatki. Jeżeli cię to ciekawi to odwiedź artykuł, aby poznać sposoby na łatwą spłatę kredytu w aplikacji mBank.
Oszczędności na wyciągnięcie ręki: jak zredukować wydatki o nawet 400 zł miesięcznie
Myśląc o szybkiej spłacie długu, rozważ kilka przydatnych strategii. Ograniczenie wydatków na niezbędne rzeczy to jeden z kluczowych kroków. Na przykład, rezygnacja z używek, takich jak papierosy i alkohol, pozwala zaoszczędzić nawet 400 zł miesięcznie. Przygotowywanie posiłków w domu, zamiast jedzenia na mieście, może zapewnić oszczędności od 150 do 400 zł miesięcznie. Taki krok generuje dodatkowe fundusze, które możesz przeznaczyć na regulowanie długów. Zmiana sposobu transportu do pracy, na przykład na rower, może również przynieść dodatkowe 100 zł miesięcznie.
Najważniejsze to nie tracić z oczu swojego celu. Regularne monitorowanie budżetu, wspierane kalkulatorami online, pomoże podjąć świadome decyzje. Co miesiąc podsumuj wydatki i sprawdź, gdzie możesz jeszcze zaoszczędzić. Ostatecznie sukces w spłacie długów opiera się na dyscyplinie oraz dobrym planowaniu. Pod tym linkiem znajdziesz artykuł, w którym o tym pisaliśmy. Nawet drobne sprawy potrafią stworzyć znaczący kapitał, który przyspieszy drogę do uniezależnienia się od zadłużenia.
Skuteczne metody wyjścia z zadłużenia – krok po kroku
Poniżej znajdziesz konkretne kroki, które pomogą Ci wyjść z zadłużenia. Każdy punkt ma kluczowe znaczenie dla skutecznego planu spłaty, który pozwoli Ci odzyskać stabilność finansową.
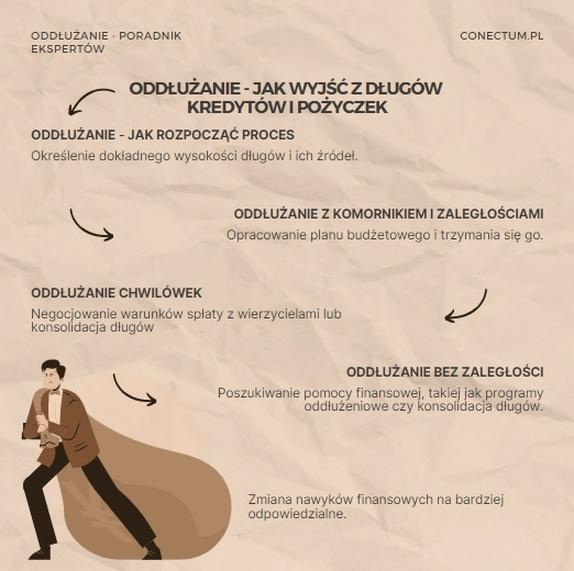
- Oceń swoje zadłużenie – Sporządź listę zobowiązań, uwzględniając kwoty, terminy spłat oraz wysokości odsetek. Ta analiza pozwoli lepiej zrozumieć sytuację i ułatwi dalsze działania.
- Utwórz budżet domowy – Zapisz swoje przychody i wydatki. Zidentyfikuj te, które można ograniczyć lub wyeliminować, co umożliwi wygospodarowanie dodatkowych środków na spłatę długów.
- Priorytetyzuj długi – Skorzystaj z metod „lawiny zadłużenia” lub „śnieżnej kulki”. W pierwszej kolejności spłacaj długi z najwyższym oprocentowaniem, a w drugiej zaczynaj od najmniejszych kwot, aby zwiększyć motywację.
- Zrezygnuj z niepotrzebnych wydatków – Ogranicz wydatki na rozrywkę oraz jedzenie na mieście. Opracuj plan, który wyraźnie pokaże, gdzie możesz zaoszczędzić, a zaoszczędzone pieniądze przeznacz na spłatę długów.
- Poszukaj dodatkowych źródeł dochodu – Rozważ dodatkową pracę lub sprzedaż niepotrzebnych rzeczy. Nawet niewielkie kwoty mogą znacząco wpłynąć na proces spłaty zadłużenia.
- Skontaktuj się z wierzycielami – Warto negocjować warunki spłat, gdy napotkasz trudności. Możesz prosić o rozłożenie długu na mniejsze raty lub wydłużenie okresu spłaty.
- Buduj fundusz awaryjny – Odkładaj nawet niewielką kwotę regularnie, aby uniknąć przyszłego zadłużenia w kryzysowych sytuacjach. Postaraj się zgromadzić fundusz przed całkowitym skoncentrowaniem się na spłacie długów.
- Monitoruj postępy – Regularnie sprawdzaj, jak przebiega spłata długów i jakie zmiany wprowadziłeś w budżecie. Kontrola postępów zmotywuje Cię do dalszych działań w kierunku poprawy sytuacji finansowej.
Dopasuj plan spłaty do swojego budżetu domowego
Odpowiednie zarządzanie długami stanowi klucz do zdrowych finansów. Gdy wpadnę w spiralę zadłużenia, pierwszym krokiem staje się ustalenie najlepszego planu spłaty, który pasuje do mojego budżetu domowego. Zestawienie wszystkich wydatków i przychodów pomaga mi zrozumieć sytuację. Wykorzystuję prosty arkusz kalkulacyjny, aby monitorować miesięczne wydatki i przychody. Regularne płatności, takie jak raty kredytów oraz rachunki, traktuję jako priorytet. Spłacając najważniejsze zobowiązania w pierwszej kolejności, łatwiej odnajduję środki na codzienne wydatki.
Oprócz pilnowania terminów spłat, warto rozważyć proste zmiany w codziennym życiu, które umożliwią zaoszczędzenie pieniędzy i pokrycie długów. Rezygnacja z jedzenia na mieście czy ograniczenie wydatków na rozrywkę pozwala mi zaoszczędzić około 200 złotych miesięcznie. W ciągu roku uzbiera się z tego całkiem spora kwota. Dodatkowo, zmiana nawyków w zakresie kupowania używek może przynieść oszczędności sięgające nawet 5 tysięcy złotych rocznie – to znaczna pomoc w spłacie zaległych rat i kredytów.
Zbuduj swoją finansową przyszłość: jak małe kroki prowadzą do stabilności
W sytuacji, gdy zadłużenie przekracza nasze możliwości, warto skontaktować się z wierzycielami. Wiele instytucji proponuje elastyczne podejście, umożliwiające rozłożenie długu na mniejsze raty. Ważne, aby unikać pułapki, w której koszty obsługi odsetek przewyższają możliwości spłaty. Ustalamy wspólnie realny plan, który pozwala na stopniowe odzyskiwanie finansowej stabilności.
Każda z tych strategii wymaga dyscypliny, ale konsekwentne podejście przynosi pozytywne efekty. Liczenie wydatków oraz systematyczne spłaty daje mi poczucie kontroli nad finansami. Warto pamiętać, że każdy krok, nawet drobny, przybliża mnie do rozwiązania problemów finansowych. Niezależność finansowa to nie tylko marzenie, lecz także postawa, którą można osiągnąć, gdy podejdzie się do spraw z rozwagą i determinacją.
Czy wiesz, że nawet małe zmiany w codziennych wydatkach, takie jak rezygnacja z jednej kawy na mieście dziennie, mogą zaoszczędzić Ci ponad 800 zł rocznie? To wystarczająca kwota, aby pokryć część miesięcznej raty kredytu lub zwiększyć kwotę przeznaczoną na spłatę zadłużenia.
Rezygnacja z wydatków luksusowych – klucz do szybkiej spłaty długów
Rezygnacja z luksusowych wydatków stanowi jeden z najlepszych sposobów na szybkie spłacenie długów. Kiedy przeanalizowałem swoje finanse, odkryłem, że wydaję spore sumy na rzeczy, które nie są mi niezbędne. Każdy z nas lubi od czasu do czasu zjeść w drogiej restauracji czy kupić nowy gadżet. Choć również byłem ich fanem, postanowiłem to zmienić. Na przykład, rezygnując z jednego weekendowego wyjścia do restauracji miesięcznie, zaoszczędziłem pieniądze, które przeznaczyłem na spłatę długów. Statystyki pokazują, że takie małe zmiany mogą przynieść oszczędności rzędu kilku tysięcy złotych rocznie.
Kluczowym krokiem w moim działaniu okazało się pilnowanie budżetu domowego. Regularnie zapominałem o stałych wydatkach, takich jak abonamenty na platformy streamingowe. Gdy przeanalizowałem swoje wydatki z ostatnich kilku miesięcy, zrozumiałem, ile pieniędzy marnuję. Odkryłem, że płacąc dziesiątki złotych za każdy z tych abonamentów, nie wykorzystuję ich możliwości w pełni. Ostatecznie rezygnacja z dwóch czy trzech nieużywanych subskrypcji miesięcznie przyniosła mi oszczędności na poziomie kilkuset złotych.
Jak drobne zmiany w codziennym życiu mogą przynieść oszczędności rzędu 6000 zł rocznie
Ograniczenie wydatków na używki również miało kluczowe znaczenie. Dzięki rezygnacji z palenia papierosów i ograniczeniu alkoholu zaoszczędziłem do 500 zł miesięcznie, co daje prawie 6000 zł rocznie – zastrzyk gotówki, który znacząco wpłynął na moją sytuację finansową. Poza korzyściami finansowymi, zauważyłem poprawę w zdrowiu. Dlatego zacząłem gotować w domu, zamiast wydawać pieniądze na jedzenie na mieście. Wkrótce dostrzegłem efekty tej zmiany zarówno finansowo, jak i psychicznie.
Na koniec skupiłem się na przemyślanym planowaniu rozrywki. Zamiast wydawać pieniądze na drogie bilety do kina, skorzystałem z lokalnych inicjatyw kulturalnych, które oferują tańsze seanse. Rezygnacja z jednej drogiej wizyty do kina miesięcznie wiązała się z oszczędnościami rzędu 120 złotych. Wyzwania, jakie sobie stawiałem, przynosiły efekty, a moje długi zaczęły znikać. Zrozumiałem, że rezygnacja z luksusów, nawet tych małych, stanowi klucz do szybkiej spłaty długów i odzyskania kontroli nad finansami.
Ciekawostką jest, że statystyki pokazują, iż przeciętny Polak wydaje na niepotrzebne luksusy średnio około 300 zł miesięcznie, co w skali roku daje aż 3600 zł. Eliminując te wydatki, można osiągnąć znaczące oszczędności, które warto przeznaczyć na spłatę długów.
Jak skutecznie zarządzać długami przy użyciu dostępnych narzędzi?
W zarządzaniu długami kluczowe jest podejście oparte na świadomym planowaniu i organizacji. Poniżej przedstawiam najważniejsze zasady, które pomogą efektywnie zarządzać długami korzystając z dostępnych narzędzi.
- Ustal priorytety spłaty długów – Zidentyfikuj zobowiązania z najwyższym oprocentowaniem i spłacaj je w pierwszej kolejności. Dzięki metodzie „lawiny zadłużenia” zmniejszysz całkowite koszty spłaty.
- Twórz i monitoruj budżet domowy – Regularne analizowanie wydatków i przychodów pozwala dostrzec obszary, gdzie można wprowadzić cięcia. Proste narzędzia, takie jak arkusz kalkulacyjny w Excelu czy aplikacje mobilne, świetnie się sprawdzą.
- Negocjuj warunki z wierzycielami – Skontaktuj się z wierzycielem, aby renegocjować warunki spłaty. Może to umożliwić obniżenie rat lub rozłożenie długu na mniejsze kwoty, co dostosuje spłatę do Twoich możliwości finansowych.
- Zrezygnuj z zbędnych wydatków – Ogranicz koszty na używki, jedzenie na mieście oraz rozrywkę. Zaoszczędzone pieniądze przeznacz na spłatę długów.
- Buduj fundusz awaryjny – Nawet niewielka kwota na nieprzewidziane wydatki zmniejsza ryzyko popadnięcia w nowe zadłużenie. Przydatne w nagłych sytuacjach, takich jak awaria sprzętu.
Źródła:
- https://credipass.pl/2026/ogolne/jak-uniknac-spirali-zadluzenia-kompleksowy-przewodnik-po-odzyskiwaniu-plynnosci-finansowej/
- https://pl.kruk.eu/klienci/poradnik/porady/mam-teraz-wazniejsze-wydatki-dopasuj-plan-splaty-do-swojego-budzetu-domowego
- https://pl.kruk.eu/klienci/poradnik/porady/5-rzeczy-z-ktorych-warto-zrezygnowac-zeby-splacic-dlug
Najczęstsze pytania i odpowiedzi (FAQ)
Jakie kroki powinienem podjąć, aby ocenić swoje zadłużenie?
Sporządź listę zobowiązań, uwzględniając kwoty, terminy spłat oraz wysokości odsetek, co pozwoli lepiej zrozumieć sytuację finansową i ułatwi dalsze działania.
Jak mogę ograniczyć wydatki, aby mieć więcej środków na spłatę długów?
Ogranicz wydatki na rozrywkę i jedzenie na mieście, a także zrezygnuj z używek. Twórz plan, który jasno pokaże, gdzie możesz zaoszczędzić, a zaoszczędzone pieniądze przeznacz na spłatę długów.
Dlaczego priorytetyzacja długów jest ważna?
Priorytetyzacja długów, korzystając z metod „lawiny zadłużenia” lub „śnieżnej kulki”, pozwala skupić się najpierw na zadłużeniach o najwyższym oprocentowaniu, co zmniejsza całkowite koszty spłaty.
Co zrobić w przypadku trudności ze spłatą długów?
Skontaktuj się z wierzycielami w celu renegocjacji warunków spłaty, co może umożliwić obniżenie rat lub rozłożenie długu na mniejsze kwoty dostosowane do możliwości finansowych.
Jakie znaczenie ma budowanie funduszu awaryjnego?
Tworzenie funduszu awaryjnego nawet w niewielkiej kwocie pomaga unikać nowych zadłużeń w sytuacjach kryzysowych, zabezpieczając na nieprzewidziane wydatki.