Bartosz Tomczyk
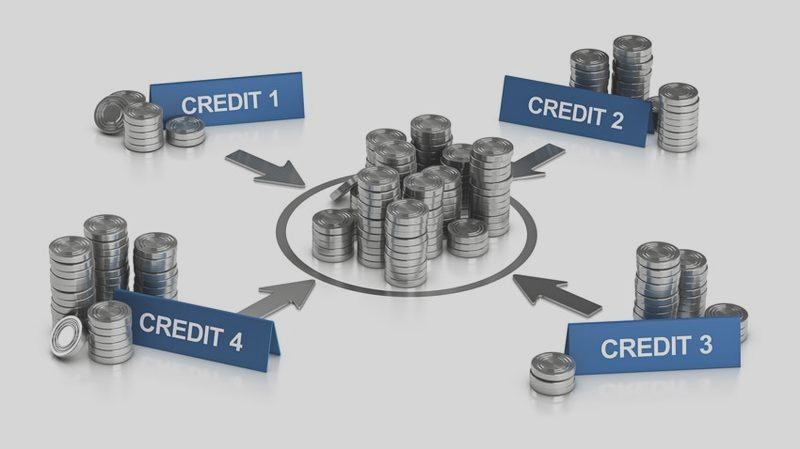
Kredyt konsolidacyjny to niezwykle przydatne narzędzie finansowe, które można wykorzystać do uproszczenia sytuacji zadłużeniowej. Osobiście zdecydowałem się na ten krok, gdy moje różne zobowiązania zaczęły przypominać chaos. Połączenie kilku kredytów i pożyczek w jedno zobowiązanie ułatwiło mi finanse oraz zredukowało liczbę miesięcznych płatności do jednej. Dzięki temu mogłem skupić się na spłacie tylko jednego kredytu, co znacząco wpłynęło na moją płynność finansową.
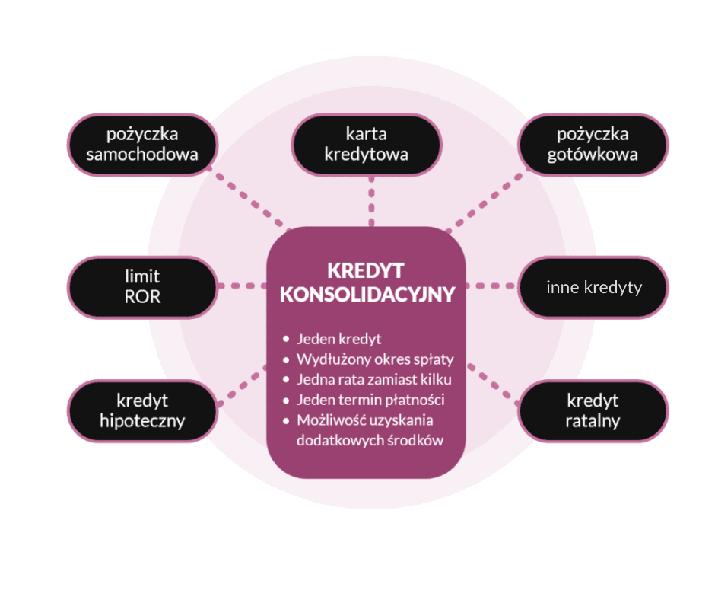
- Kredyt konsolidacyjny umożliwia połączenie różnych zobowiązań w jedno, co upraszcza zarządzanie finansami.
- Konsolidacja często prowadzi do obniżenia miesięcznych rat dzięki niższemu oprocentowaniu lub wydłużeniu okresu spłaty.
- Terminowa spłata jednego nowego kredytu poprawia zdolność kredytową, co może ułatwić uzyskanie korzystniejszych ofert w przyszłości.
- Konsolidacja pozwala unikać dodatkowych opłat i odsetek związanych z opóźnieniami, co przynosi oszczędności finansowe.
- Kredyt konsolidacyjny jest przeznaczony tylko do spłaty istniejących zobowiązań, w przeciwieństwie do kredytu gotówkowego, który można wykorzystać na różne cele.
- Kredyt konsolidacyjny zmienia sposób obsługi długów, ułatwiając spłatę jedną, niższą ratą zamiast wielu różnych płatności.
- Użycie kredytu konsolidacyjnego z reguły wiąże się z niższym oprocentowaniem niż w przypadku kredytów gotówkowych, co zmniejsza całkowity koszt zadłużenia.
Istotnym powodem, dla którego warto rozważyć kredyt konsolidacyjny, jest możliwość obniżenia całkowitych kosztów zadłużenia. Udało mi się uzyskać nowy kredyt o oprocentowaniu około 7%, co zmniejszyło moje wydatki w porównaniu do wcześniejszych, które sięgały 12%. Taka oszczędność przy średniej kwocie zadłużenia wynoszącej 50 000 zł oznaczała miesięczne oszczędności w wysokości nawet 500 zł. Warto spojrzeć na swoje finanse i określić, czy taka konsolidacja byłaby korzystna.
Twoja szansa na lepszą przyszłość finansową dzięki kredytowi konsolidacyjnemu
Nie zapominajmy o poprawie zdolności kredytowej, która wynika z terminowej spłaty jednego, zbiorczego zobowiązania. Wysoka zdolność kredytowa otwiera drzwi do korzystniejszych ofert w przyszłości. Po roku regularnych spłat moja ocena kredytowa znacząco wzrosła, co dało mi możliwość uzyskania innych korzystnych produktów finansowych. Jeśli zmagasz się z wieloma zobowiązaniami, rozważ kredyt konsolidacyjny jako szansę na nowy start.
Podsumowując, kredyt konsolidacyjny może być idealnym rozwiązaniem dla osób pragnących uprościć finanse, zredukować miesięczne obciążenia oraz poprawić sytuację kredytową. Bez względu na to, czy chcesz połączyć kredyty ratalne, pożyczki gotówkowe, czy salda kart kredytowych, warto zainwestować czas w rozważenie tego rozwiązania. Dzięki niemu można odetchnąć z ulgą i lepiej zarządzać swoimi finansami.
Cechy kredytu konsolidacyjnego – niższe raty i uproszczone finanse
W tej sekcji przedstawiamy kluczowe cechy kredytu konsolidacyjnego, które ułatwiają zarządzanie finansami osobistymi i obniżają miesięczne wydatki. Dzięki tym informacjom łatwiej zrozumieć, dlaczego warto rozważyć konsolidację różnych zobowiązań.
- Połączenie zobowiązań: Kredyt konsolidacyjny zsumowuje różne długi, takie jak kredyty, pożyczki oraz salda kart kredytowych. To rozwiązanie upraszcza zarządzanie finansami, ponieważ wystarczy pamiętać o jednej racie miesięcznej zamiast kilku terminach płatności.
- Niższa miesięczna rata: Konsolidacja często prowadzi do niższego oprocentowania lub wydłużenia okresu spłaty, co skutkuje mniejszym obciążeniem finansowym. Taka zmiana poprawia płynność finansową, co jest istotne w trudnych sytuacjach.
- Poprawa zdolności kredytowej: Terminowa spłata jednego nowego zobowiązania wpływa pozytywnie na historię kredytową. Uporządkowanie długów oraz regularne regulowanie płatności zwiększa możliwości kredytowe na przyszłość.
- Unikanie kar za opóźnienia: Konsolidacja długów pozwala uniknąć dodatkowych opłat oraz odsetek związanych z opóźnieniami, co przynosi znaczące oszczędności finansowe.
Korzyści płynące z kredytu konsolidacyjnego – obniżenie rat i uproszczenie finansów
Kredyt konsolidacyjny stanowi świetną opcję dla osób z wieloma zobowiązaniami finansowymi. Osobiście przekonałem się, że łączenie kilku kredytów, pożyczek i kart kredytowych w jedno proste zobowiązanie jest korzystniejsze. Zamiast pamiętać o wielu terminach i wysokościach rat, mogę skupić się na jednej, stałej płatności co miesiąc. Po przeprowadzeniu konsolidacji poczułem ulgę, gdyż zredukowałem stres związany z wieloma płatnościami.
Na największy atut kredytu konsolidacyjnego składa się możliwość obniżenia miesięcznych rat. W moim przypadku osiągnąłem oprocentowanie niższe o kilka punktów procentowych w porównaniu do poprzednich zobowiązań. Takie zmiany pozwoliły mi zaoszczędzić pewną sumę każdego miesiąca, co z czasem prowadzi do istotnej różnicy. Choć wydłużenie okresu spłaty mogłoby podnieść całkowite koszty, obecnie czuję się znacznie spokojniej, gdy mam więcej dostępnych środków na inne potrzeby.
Uprość swoje życie finansowe i zyskaj spokój umysłu dzięki konsolidacji
Kredyt konsolidacyjny nie tylko daje spokój ducha, ale także zwiększa kontrolę nad finansami. Regularna spłata raty poprawia moją historię kredytową, co będzie kluczowe, jeśli w przyszłości będę potrzebował dodatkowych funduszy. Unikam teraz niechcianych opłat za opóźnienia, które wcześniej występowały z powodu braku zarządzania terminami kilka kredytów. Całą sytuację traktuję jako inwestycję w przyszłość, a uproszczenie finansów zdecydowanie ułatwiło mi życie.
Ciekawostką jest, że kredyty konsolidacyjne mogą poprawić Twoją zdolność kredytową, ponieważ regularne spłacanie jednego zobowiązania zamiast wielu zwiększa Twoją wiarygodność finansową w oczach banków.
Kredyt konsolidacyjny a zdolność kredytowa – jak poprawić swoją historię finansową
W poniższej liście znajdziesz kroki, które pomogą Ci zrozumieć wpływ kredytu konsolidacyjnego na zdolność kredytową oraz poprawienie historii finansowej. Wskazówki oparte są na dostępnych informacjach na temat kredytów konsolidacyjnych i ich efektów dla kredytobiorców.
- Analiza aktualnej sytuacji finansowej – Zidentyfikuj wszystkie zobowiązania, takie jak kredyty, pożyczki oraz saldo kart kredytowych. Zrozumienie całkowitego zadłużenia pozwoli ocenić, czy konsolidacja ma sens. Sporządź listę z wysokościami rat, oprocentowaniem i terminami płatności.
- Obliczenie potencjalnych oszczędności – Zbadaj oprocentowanie oferowane przez kredyty konsolidacyjne. Upewnij się, że nowa, skonsolidowana rata będzie niższa od sumy dotychczasowych rat. Dodatkowo, sprawdź, czy konsolidacja nie wydłuża znacznie okresu spłaty.
- Wybór odpowiedniej oferty – Porównaj różne banki oraz instytucje finansowe oferujące kredyty konsolidacyjne. Zwróć uwagę na warunki, takie jak oprocentowanie, prowizje i czas spłaty. Wybierz ofertę dopasowaną do Twoich potrzeb i możliwości finansowych.
- Terminowe regulowanie płatności – Po uzyskaniu kredytu konsolidacyjnego, regularnie spłacaj jedną ratę. Systematyczność w regulowaniu zobowiązania poprawi Twoją historię kredytową oraz zdolność kredytową, co ułatwi uzyskanie kolejnych kredytów w przyszłości.
- Monitorowanie zmian w historii kredytowej – Regularnie sprawdzaj swoją historię kredytową, aby upewnić się, że wszystkie informacje są aktualne i poprawne. Obserwowanie poprawy zdolności kredytowej po konsolidacji umożliwi wczesne zauważenie problemów.
Kredyt konsolidacyjny czy gotówkowy – kluczowe różnice w przeznaczeniu środków
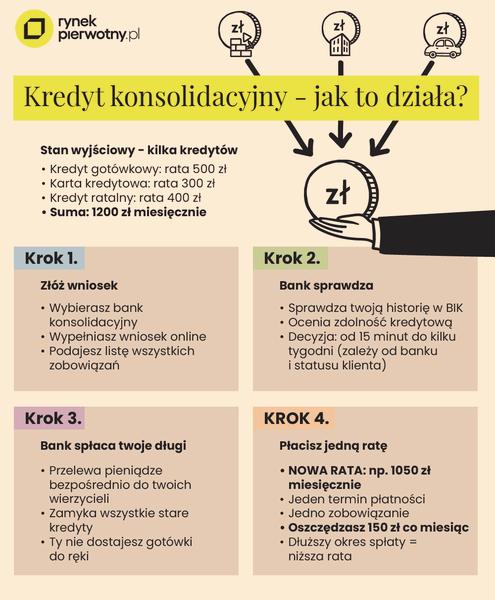
W poniższej liście znajdziesz kluczowe różnice między kredytem konsolidacyjnym a kredytem gotówkowym. Krótkie opisy poszczególnych punktów pomagają zrozumieć, na co zwrócić uwagę przy wyborze odpowiedniego rozwiązania finansowego.
- Przeznaczenie środków: Kredyt konsolidacyjny służy tylko do spłaty istniejących zobowiązań, a jego środki nie mogą być wykorzystywane w innych celach. W przeciwieństwie do niego, kredyt gotówkowy umożliwia dowolne wydatkowanie pieniędzy, na przykład na remont czy wakacje.
- Obsługa zobowiązań: Dzięki kredytowi konsolidacyjnemu łączysz wiele produktów finansowych w jedno zobowiązanie, co ułatwia zarządzanie finansami. Zamiast spłacać różne kredyty w różnych terminach, płacisz jedną, niższą ratę. Kredyt gotówkowy nie zapewnia tej możliwości, wymagając samodzielnej spłaty innych długów.
- Wpływ na zdolność kredytową: Regularna spłata kredytu konsolidacyjnego korzystnie wpływa na historię kredytową, co zwiększa szansę na przyszłe pożyczki. Z kolei kredyt gotówkowy może poprawić zdolność kredytową, ale niewłaściwe użycie środków może prowadzić do problemów finansowych.
- Oprocentowanie i koszty: Kredyt konsolidacyjny często dysponuje niższym oprocentowaniem, co skutkuje niższą ratą oraz obniżeniem całkowitego kosztu zadłużenia. W przypadku kredytów gotówkowych oprocentowanie może być wyższe, co utrudnia spłatę.