Bartosz Tomczyk
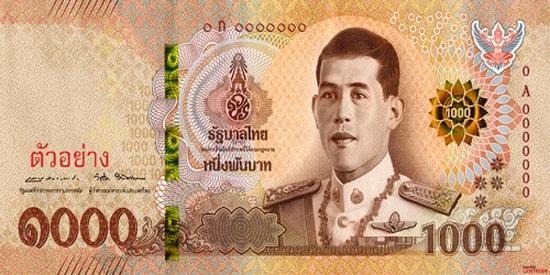
Planujesz wyjazd do Tajlandii i zastanawiasz się, jaką walutę zabrać oraz czym najwygodniej płacić na miejscu? W artykule wyjaśniam, czym jest tajski baht, kiedy warto mieć przy sobie gotówkę, a kiedy lepiej skorzystać z karty. Podpowiadam też, na jakie opłaty uważać, by uniknąć niekorzystnych przewalutowań i bez stresu zaplanować wydatki w podróży.
Bahty kup przed wyjazdem w kantorze stacjonarnym lub internetowym. Podobny wątek pojawił się u nas w w tym poście. Porównaj kurs sprzedaży, spread oraz opłaty za zamówienie i odbiór. Ponieważ kursy zmieniają się na bieżąco, sprawdź je w dniu zakupu i oblicz koszt konkretnej kwoty, np. 10 000 THB. W kantorze stacjonarnym zapytaj o dostępność banknotów i możliwość negocjacji przy większej wymianie.
Nie zabieraj całego budżetu w gotówce: weź bahty na pierwsze wydatki, a resztę wypłacaj z bankomatu lub płać kartą. Pamiętaj jednak, że bank może naliczyć prowizję za przewalutowanie i zastosować niekorzystny kurs, a za wypłatę zapłacisz czasem także prowizję swojego banku i opłatę operatora bankomatu. Przed zatwierdzeniem transakcji sprawdź wyświetlone koszty. Jeśli bankomat proponuje rozliczenie w PLN, wybierz THB i odrzuć DCC — wtedy przewalutowanie wykona wystawca karty lub organizacja płatnicza, a nie operator bankomatu.
Przemyślana wymiana waluty pozwala lepiej zaplanować wydatki i uniknąć niepotrzebnych prowizji. Przed każdą transakcją sprawdzaj jej koszt, a w podróż zabieraj więcej niż jedną metodę płatności.
Oszczędź na wymianie i ruszaj w podróż bez finansowych niespodzianek
Przed wyjazdem sprawdź tabelę opłat karty, zwłaszcza prowizję za wypłatę i marżę za przewalutowanie. Karta wielowalutowa lub rachunek walutowy mogą obniżyć koszty, ale sprawdź, jak bank rozlicza płatności w bahtach: konto w euro albo dolarach nie zawsze zapobiega kolejnemu przewalutowaniu. Przy wypłacie wybieraj bankomaty przy oddziałach dużych banków, sprawdzaj opłatę operatora na ekranie i rozważ jedną większą wypłatę zamiast kilku mniejszych, by nie płacić prowizji wielokrotnie.
Przed podróżą porównaj kursy w kilku kantorach, kup umiarkowaną kwotę na początek, a resztę zabezpiecz kartą i zapasową metodą płatności. Unikaj wymiany na lotnisku, jeśli nie musisz — kurs bywa tam mniej korzystny. Niewielka suma przyda się jednak na transport czy wodę. Zabierz banknoty w dobrym stanie, przechowuj gotówkę w dwóch miejscach i nie noś przy sobie całego budżetu. Dzięki temu łatwiej kontrolujesz wydatki i unikasz niepotrzebnych kosztów.
Jak płacić w Tajlandii bahtami, kartą i gotówką
Przed wyjazdem sprawdź opłaty i zasady przewalutowania swojej karty. Na miejscu czytaj komunikaty bankomatów i terminali, by uniknąć niekorzystnych kursów i dodatkowych kosztów.
- Zabierz trochę gotówki w bahtach. Przyda się na targach, w małych sklepach i punktach, które nie przyjmują kart. Nie noś całego budżetu — uzupełniaj gotówkę w razie potrzeby.
- Wybierz kartę z korzystnym przewalutowaniem. Karta wielowalutowa lub powiązana z rachunkiem walutowym może obniżyć koszty. Sprawdź prowizje za płatności i wypłaty, kurs wymiany, walutę rozliczeniową oraz opłaty za wydanie i prowadzenie karty.
- Płać w bahtach. Jeśli terminal lub bankomat zapyta, czy obciążyć Cię w złotówkach, odrzuć przewalutowanie DCC. Kurs operatora urządzenia bywa niekorzystny, dlatego wybierz bahty i pozwól, by przewalutowanie wykonał wystawca karty lub organizacja płatnicza.
- Uwzględnij opłaty za wypłatę. Mogą obejmować prowizję Twojego banku, marżę kursową i opłatę operatora bankomatu (surcharge). Przed zatwierdzeniem sprawdź komunikat o kosztach. Jeśli to możliwe, wypłacaj rzadziej większe kwoty, by ograniczyć opłaty stałe.
- Wybieraj bezpieczne bankomaty. Korzystaj z urządzeń przy oddziałach banków lub w dobrze oświetlonych miejscach. Sprawdź czytnik i klawiaturę, zasłoń PIN dłonią, a jeśli urządzenie wygląda na naruszone lub ktoś oferuje nieproszoną pomoc, zrezygnuj z transakcji.
- Przygotuj plan awaryjny. Zabierz drugą kartę i zapisz numer do banku. Jeśli bankomat zatrzyma kartę lub nie wyda gotówki, sprawdź saldo, zanotuj identyfikator urządzenia i zgłoś problem bankowi. Podejrzaną kartę zablokuj w aplikacji, a po transakcji schowaj gotówkę i sprawdź obciążenie rachunku.
| Metoda | Koszt / zasada | Wskazówka |
|---|---|---|
| Gotówka | THB; wymiana w kantorze | Zabierz na start; wymieniaj w mieście |
| Karta | Opłaty banku: wg taryfy | Wybieraj rozliczenie w THB, odrzucaj DCC |
| Bankomat | Opłata operatora: zwykle ok. 220 THB/wypłatę | Sprawdź ekran; wybierz „bez przewalutowania” |
| Wypłata | Limit zależny od bankomatu i karty | Wypłacaj rzadziej, większą kwotę |
| Bezpieczeństwo | PIN, limity i blokada karty w aplikacji | Zasłoń klawiaturę; używaj bankomatu przy banku |
Gotówka w Tajlandii: ile zabrać i gdzie wymienić pieniądze
W Tajlandii zaplanuj dzienny budżet według stylu podróży: około 1000–1500 bahtów wystarczy na skromne posiłki, lokalny transport i drobne zakupy, a częste wycieczki i kolacje w restauracjach mogą podnieść wydatki do 2000–3000 bahtów. Na początek zabierz równowartość 5000–8000 bahtów, a kolejne kwoty wypłacaj w razie potrzeby. Gotówka przyda się na targach, w małych knajpkach, przy ulicznych straganach i w tuk-tukach; hotele, centra handlowe oraz większe restauracje zwykle przyjmują karty.
Najkorzystniejszy kurs często oferują kantory w miastach, zwłaszcza duże punkty wymiany w Bangkoku, w okolicach Siam i Sukhumvit. Porównaj kursy na tablicach i sprawdź, czy kantor pobiera prowizję. Euro i dolary łatwo wymienić, ale banknoty muszą być czyste, niepodarte i bez dopisków — w przeciwnym razie kantor może zaoferować gorszy kurs albo odmówić wymiany. Na lotnisku wymień tylko tyle, ile potrzeba na przejazd i pierwsze wydatki, ponieważ kursy w strefie przylotów często są mniej korzystne.
Jedna wypłata zamiast kilku: jak uniknąć kosztownych opłat
Bankomaty są powszechne, ale wypłata zagraniczną kartą często wiąże się z lokalną opłatą około 220 bahtów, niezależnie od kwoty; bank może też doliczyć prowizję i koszt przewalutowania. Dlatego wypłacaj większe sumy rzadziej, zamiast robić kilka małych transakcji. Wybieraj rozliczenie w bahtach i odrzucaj przeliczenie na złotówki (DCC), bo kurs operatora może być gorszy nawet o kilka lub kilkanaście procent. Skoro już tu trafiłeś to sprawdź, ile kosztuje rozliczenie PIT w biurze rachunkowym. Przed wyjazdem sprawdź tabelę opłat karty i zabierz drugą na wypadek awarii.
Rozdziel gotówkę między portfel, bagaż podręczny i bezpieczne miejsce w hotelu. Przy bankomacie zasłaniaj klawiaturę, a wypłat dokonuj przy oddziałach banków lub w dobrze oświetlonych centrach handlowych. Sprawdzaj komunikaty o dodatkowych opłatach i odmawiaj pomocy przypadkowych osób. Miej też przy sobie drobne banknoty, ponieważ kierowcy i sprzedawcy nie zawsze mają resztę. Połączenie gotówki, karty wielowalutowej i zapasowej karty pomaga ograniczyć koszty i uniknąć kłopotów.
Wskazówka: przy wypłacie z tajlandzkiego bankomatu wybieraj opcję „bez przewalutowania” lub „obciąż w bahtach” — dzięki temu unikniesz niekorzystnego kursu operatora i przeliczenie wykona bank lub wydawca Twojej karty.
Płatności kartą w Tajlandii: jak uniknąć przewalutowania i opłat
Aby ograniczyć koszty płatności kartą w Tajlandii, przed wyjazdem sprawdź opłaty, a na miejscu wybieraj rozliczenie w bahtach i korzystaj z bezpiecznych terminali oraz bankomatów.
- Sprawdź zasady rozliczania karty przed wyjazdem. W aplikacji, tabeli opłat lub u banku sprawdź prowizje za płatności w obcej walucie, kurs przewalutowania, walutę rozliczeniową i opłaty za wypłaty. Ustal też limity dzienne i miesięczne: brak prowizji nie oznacza korzystnego kursu.
- Dobierz kartę do płatności w bahtach. Karta wielowalutowa może pobierać środki z właściwego rachunku, natomiast karta rozliczana w PLN może generować prowizję i koszt przewalutowania. Sprawdź, jak bank przelicza bahty i czy używa waluty pośredniej, np. USD. Porównaj też opłaty za kartę, konto, zasilenie i wypłaty.
- Przy terminalu wybieraj bahty, nie złotówki. Odrzuć DCC i wybierz obciążenie w walucie lokalnej, ponieważ kurs sklepu lub operatora terminala bywa mniej korzystny. Przed zatwierdzeniem sprawdź kwotę i walutę; jeśli nie są jasne, poproś o ponowne wyświetlenie transakcji.
- Ogranicz wypłaty z bankomatów i sprawdzaj opłaty. Do kosztu mogą dojść prowizja banku, przewalutowanie i opłata operatora (surcharge), którą bankomat pokazuje przed zatwierdzeniem. Jeśli opłata jest wysoka, anuluj wypłatę. Gdy potrzebujesz gotówki, rozważ jedną większą wypłatę zamiast kilku małych, pamiętając o limitach i bezpieczeństwie.
- Odrzucaj przewalutowanie w bankomacie. Jeśli urządzenie proponuje obciążenie w PLN, wybierz bahty lub „bez przewalutowania” (ang. without conversion). W przeciwnym razie kurs ustali operator bankomatu, a nie organizacja płatnicza lub Twój bank. Uważnie czytaj komunikaty, bo ich treść może wprowadzać w błąd.
- Korzystaj ze sprawdzonych bankomatów i oglądaj urządzenie. Wybieraj maszyny przy oddziałach dużych banków, a unikaj wolnostojących bankomatów w ciemnych i odosobnionych miejscach. Sprawdź, czy czytnik i klawiatura nie są poluzowane, odstające lub nietypowe. Zasłaniaj PIN dłonią i odmawiaj pomocy nieznajomych; jeśli coś wzbudzi podejrzenia, przerwij transakcję.
- Zabezpiecz kartę i reaguj na problemy. Włącz powiadomienia o transakcjach, przygotuj drugą kartę lub awaryjny dostęp do pieniędzy, a po operacji sprawdź obciążenie w aplikacji. Jeśli bankomat zatrzyma kartę, nie wyda gotówki lub pokaże się podejrzana transakcja, zablokuj kartę i skontaktuj się z bankiem. Przy nieudanej wypłacie zanotuj lokalizację i numer urządzenia oraz zachowaj potwierdzenie.
Wypłata bahtów z bankomatu: prowizje, limity i zasady bezpieczeństwa
Lista wyjaśnia, jak wypłacać bahty w Tajlandii, ograniczać opłaty i chronić kartę. Podpowiada też, co zrobić, gdy bankomat nie wyda gotówki lub zatrzyma kartę.
- Sprawdź opłaty przed wyjazdem. Uwzględnij prowizję swojego banku, marżę za przewalutowanie i opłatę operatora bankomatu (surcharge). Bankomat powinien wyświetlić tę ostatnią przed zatwierdzeniem transakcji. Jeśli jest wysoka, anuluj wypłatę i poszukaj innego urządzenia.
- Wybieraj rozliczenie w bahtach. Gdy bankomat zaproponuje przeliczenie kwoty na złotówki, odrzuć DCC i wybierz wypłatę w lokalnej walucie. Kurs operatora bywa znacznie mniej korzystny niż kurs banku lub organizacji płatniczej.
- Porównaj kartę i kurs rozliczenia. Przy karcie rozliczanej w PLN możesz zapłacić prowizję za wypłatę i przewalutowanie, a także ponieść koszt niekorzystnego kursu banku. Przed podróżą sprawdź tabelę opłat, walutę rozliczeniową karty, zasady przewalutowań oraz dzienne i miesięczne limity.
- Rozważ kartę wielowalutową lub walutową. Może obniżyć koszty przewalutowania, jeśli karta i rachunek korzystnie obsługują daną walutę. Sprawdź jednak opłatę za wypłatę, koszt prowadzenia konta i sposób rozliczania bahtów — karta w innej walucie nie zawsze zapobiega kolejnym przewalutowaniom.
- Korzystaj z bankomatów dużych banków. Wybieraj urządzenia przy oddziałach, najlepiej znajdujące się w budynku. Zwykle łatwiej tam uzyskać pomoc, jeśli bankomat zatrzyma kartę. Urządzenia w hotelach, sklepach, klubach, na lotniskach i w miejscach turystycznych mogą pobierać wyższe opłaty.
- Obejrzyj urządzenie przed użyciem. Sprawdź, czy czytnik nie jest luźny ani odstający, klawiatura nie wygląda nietypowo, a na obudowie nie widać kleju lub małych otworów, w których może kryć się kamera. Jeśli coś budzi wątpliwości, nie wkładaj karty i wybierz inny bankomat.
- Chroń kartę i PIN. Zasłaniaj klawiaturę podczas wpisywania kodu, odmawiaj pomocy obcych i nie pozwalaj nikomu odwracać swojej uwagi. Jeśli bankomat to umożliwia, rozważ wypłatę zbliżeniową telefonem, która ogranicza ryzyko skopiowania danych z paska karty.
- Ogranicz liczbę wypłat. Jeśli bank lub operator pobiera opłatę za każdą transakcję, rzadsze wypłaty zaplanowanych kwot mogą obniżyć łączne koszty. Nie trzymaj jednak całej gotówki w jednym miejscu i miej zapasową kartę lub inny sposób płatności.
- Nie odchodź od razu po błędzie. Jeśli bankomat nie wyda gotówki, poczekaj chwilę, zapisz jego lokalizację lub numer i sprawdź saldo w aplikacji. Gdy konto zostało obciążone, skontaktuj się z bankiem i złóż reklamację. Jeśli urządzenie zatrzyma kartę, zablokuj ją w aplikacji i powiadom bank.
- Zabezpiecz gotówkę po wypłacie. Zanim odejdziesz, schowaj pieniądze i kartę; nie przeliczaj gotówki na widoku. Zachowaj potwierdzenie, a w aplikacji sprawdź, czy obciążenie odpowiada wypłaconej kwocie.
Najczęstsze pytania (FAQ)
Jaka waluta obowiązuje w Tajlandii?
Walutą Tajlandii jest baht tajski (THB). Warto zabrać trochę bahtów na pierwsze wydatki, a pozostałą część budżetu uzupełniać kartą lub wypłatami z bankomatu.
Ile gotówki zabrać na początek podróży?
Artykuł sugeruje równowartość około 5000–8000 bahtów. Gotówka przyda się na targach, w małych lokalach, przy ulicznych straganach i w tuk-tukach; nie warto jednak nosić przy sobie całego budżetu.
Gdzie najlepiej wymienić pieniądze na bahty?
Przed wyjazdem porównaj kursy i opłaty w kilku kantorach stacjonarnych lub internetowych. Na miejscu korzystne kursy często można znaleźć w kantorach w miastach. Na lotnisku wymień tylko niewielką kwotę na transport i pierwsze wydatki.
Jak uniknąć niekorzystnego przewalutowania kartą lub w bankomacie?
Gdy terminal lub bankomat zaproponuje rozliczenie w złotówkach, odrzuć DCC i wybierz płatność lub wypłatę w bahtach. Dzięki temu przewalutowanie wykona wystawca karty lub organizacja płatnicza, a nie operator urządzenia.
Jak ograniczyć opłaty za wypłaty z bankomatów w Tajlandii?
Przed wyjazdem sprawdź prowizje i zasady przewalutowania swojej karty, a przed zatwierdzeniem wypłaty przeczytaj komunikat o opłacie operatora. Jeśli opłata jest naliczana za każdą transakcję, rozważ rzadsze wypłaty większych kwot, ale przechowuj gotówkę w kilku bezpiecznych miejscach.