Bartosz Tomczyk
Refinansowanie kredytu hipotecznego umożliwia przeniesienie obecnego zadłużenia do innego banku na korzystniejszych warunkach. Nowy bank spłaca stary kredyt, a my zaczynamy regulować zobowiązanie tylko wobec niego. Dzięki temu można obniżyć miesięczną ratę oraz całkowite koszty kredytu, co jest szczególnie istotne w sytuacji, gdy stopy procentowe maleją lub poprawia się nasza zdolność kredytowa. Przed podjęciem decyzji warto dokładnie przeanalizować warunki obu umów oraz wszystkie związane z tym koszty. Skoro o tym mówimy to poznaj kluczowe informacje o kredycie hipotecznym i wkładzie własnym.
Przed refinansowaniem kluczowa jest ocena aktualnych warunków kredytu. Użyj kalkulatora refinansowania, aby szybko sprawdzić, jakie oszczędności mogą wyniknąć z tej decyzji. Dobrą praktyką jest rozważenie refinansowania, gdy różnica w oprocentowaniu wynosi co najmniej 0,5 punktu procentowego, a do spłaty pozostało 10–15 lat. W ten sposób łatwiej ocenić, czy warto zmieniać bank, inwestując czas i pieniądze w ten proces.
Jak krok po kroku zrewolucjonizować swoje finanse poprzez refinansowanie kredytu?
Refinansowanie kredytu hipotecznego polega na kilku krokach, zaczynających się od analizy obecnej umowy oraz ofert różnych banków. Po wyborze najkorzystniejszej oferty należy zgromadzić niezbędne dokumenty, takie jak zaświadczenia o dochodach, historia spłat kredytu i wycena nieruchomości. Nowy bank oceni naszą zdolność kredytową. Po załatwieniu wszystkich formalności nowy bank spłaci stary kredyt, a my zaczniemy płacić raty nowego kredytu na wcześniej ustalonych warunkach. Cały proces zazwyczaj trwa od 4 do 8 tygodni, dlatego warto go rozpocząć z odpowiednim wyprzedzeniem.
Choć refinansowanie może wiązać się z dodatkowymi kosztami, takimi jak prowizja za wcześniejszą spłatę czy wycena nieruchomości, potencjalne oszczędności z niższej raty często przewyższają te wydatki. Kluczowe jest przeliczenie kosztów nowego kredytu w porównaniu do starego i podjęcie świadomej decyzji. Pamiętajmy, że w przypadku refinansowania nie musimy wnosić nowego wkładu własnego, gdyż hipoteczne zabezpieczenie pozostaje bez zmian. Rozważmy wszystkie za i przeciw, a następnie skorzystajmy z opcji, które oferują realne oszczędności w budżecie domowym.
Kiedy refinansowanie kredytu hipotecznego jest opłacalne?
W poniższej liście znajdziesz kluczowe informacje dotyczące refinansowania kredytu hipotecznego. Obejmuje ona wskazówki dotyczące przeniesienia kredytu do innego banku oraz możliwych kosztów.
- Analiza aktualnych warunków kredytu: Sprawdź wysokość raty, oprocentowanie, marżę i pozostały okres spłaty. Upewnij się, że nowa oferta jest lepsza od obecnej, a różnica w oprocentowaniu wynosi przynajmniej 0,5 punktu procentowego.
- Porównanie ofert z różnych banków: Zbadaj propozycje różnych instytucji, aby znaleźć najlepszą opcję. Ocena ofert powinna obejmować oprocentowanie, prowizje oraz całkowity koszt kredytu.
- Obliczanie opłacalności refinansowania: Kalkulacje uwzględniaj wszystkie koszty przeniesienia kredytu, takie jak opłaty notarialne i prowizje za wcześniejszą spłatę. Oszczędności muszą przewyższać te wydatki w krótkim okresie, na przykład 1-2 lata.
- Ocena zdolności kredytowej: Nowy bank ponownie oceni Twoją zdolność kredytową, analizując aktualne dochody i zadłużenie. Ważne, aby Twoja sytuacja finansowa wykazywała pozytywny trend.
| Kategoria | Szczegóły | Przykładowe wartości |
|---|---|---|
| Aktualne oprocentowanie kredytów hipotecznych | Wartości stóp procentowych na rynku |
|
| Marża banku | Marża kredytu hipotecznego |
|
| Kwota kredytu | Przykłady wysokości kredytów hipotecznych |
|
| Okres spłaty | Standardowe okresy spłaty dla kredytów |
|
| Średnia miesięczna rata | Przykładowe raty przy różnych wariantach |
|
| Koszty refinansowania | Przykładowe koszty związane z refinansowaniem |
|
| Oszczędności z refinansowania | Przykłady potencjalnych oszczędności |
|
| Zdolność kredytowa | Wymogi dotyczące oceny zdolności kredytowej |
|
Koszty refinansowania kredytu hipotecznego: co powinieneś wiedzieć?
Refinansowanie kredytu hipotecznego to doskonała okazja do znaczących oszczędności, zarówno na oprocentowaniu, jak i na obniżeniu miesięcznych rat. Przed podjęciem decyzji warto przeanalizować kilka istotnych czynników, takich jak różnica w stawkach oprocentowania, pozostały okres spłaty oraz całkowita kwota zadłużenia. Refinansowanie szczególnie opłaca się, gdy obniżenie marży wynosi przynajmniej 0,5 punktu procentowego. Jeśli do spłaty pozostaje wiele lat, można liczyć na znaczące korzyści finansowe.
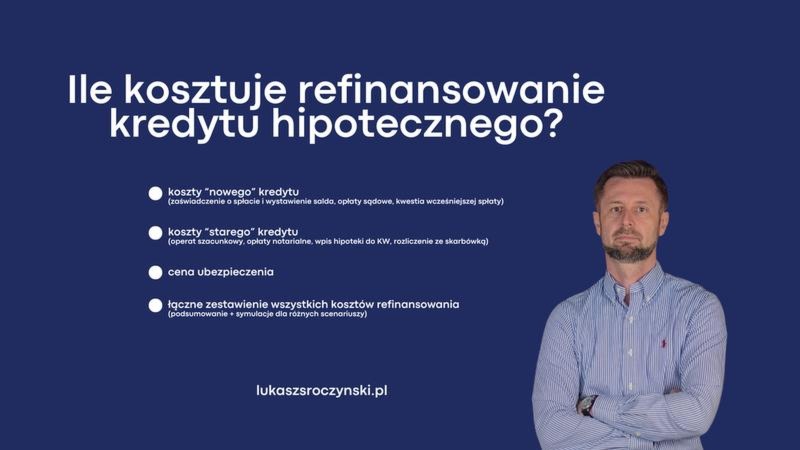
Jednak należy także uwzględnić koszty refinansowania, które różnią się w zależności od banku. Największym wydatkiem staje się wycena nieruchomości, kosztująca od 400 do 1000 zł. Dodatkowo, wpis do księgi wieczystej i wykreślenie starej hipoteki to kwota około 300 zł. Prowizje za wcześniejszą spłatę kredytu mogą wynosić do 3% pozostałego zadłużenia, czyli przy kwocie 500 tys. zł powstaje znaczna suma. Zrozumienie tych wydatków pomoże uniknąć błędów w kalkulacjach oszczędności.
Refinansowanie kredytu hipotecznego: jak uniknąć pułapek i zyskać na zmianie?
Przy planowaniu refinansowania trzeba również zwrócić uwagę na dokumentację. Wymogiem są m.in. zaświadczenia o saldzie kredytu oraz potwierdzenia dochodów. Proces przypomina zaciąganie nowego kredytu, co wymaga staranności i przemyślanej strategii. Jeśli chodzi o ubezpieczenia, niektóre banki wymagają nowej polisy na życie, co wpływa na całkowity koszt. Dlatego analiza wszystkich aspektów przed przeniesieniem kredytu do innej instytucji finansowej jest kluczowa.
Decydując się na refinansowanie, warto zasięgnąć opinii eksperta lub skorzystać z kalkulatorów dostępnych online, które umożliwiają oszacowanie korzyści ze zmiany banku. Czasami refinansowanie może okazać się niekorzystne, nawet jeśli nowe oprocentowanie wydaje się lepsze. Kluczowe jest, aby na bieżąco śledzić aktualne oferty banków i dostosowywać decyzje do zmieniających się warunków rynkowych.
Czy wiesz, że zmiana banku w celu refinansowania kredytu hipotecznego może kosztować więcej niż myślisz? Oprócz kosztów związanych z wyceną nieruchomości i wpisem do księgi wieczystej, warto zwrócić uwagę na możliwość naliczenia prowizji za wcześniejszą spłatę kredytu, co w przypadku dużych kwot zadłużenia może znacząco wpłynąć na kalkulowane oszczędności.
Kiedy refinansowanie kredytu hipotecznego staje się opłacalne?
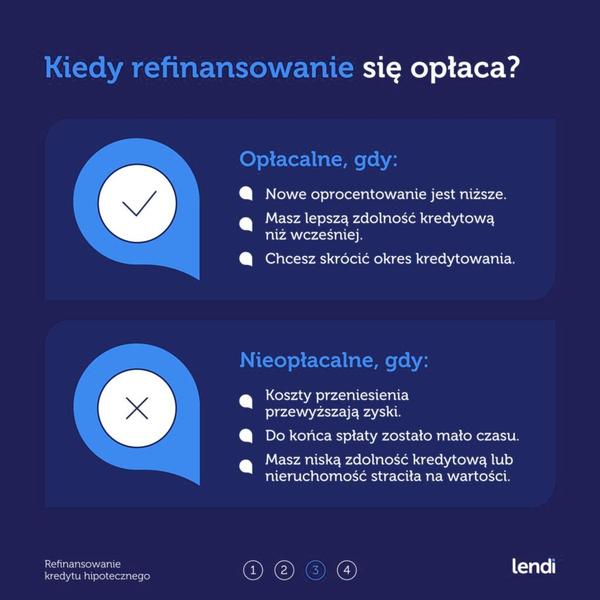
Refinansowanie kredytu hipotecznego staje się opłacalne w konkretnych okolicznościach sprzyjających obniżeniu kosztów zobowiązania. Głównym impulsem do działania najczęściej bywa spadające oprocentowanie. Gdy zaciągnąłem kredyt na wyższej stawce, a obecnie banki oferują korzystniejsze warunki, warto pomyśleć o przeniesieniu kredytu do innego banku. Refinansowanie ma sens, gdy nowa oferta proponuje marżę niższą o przynajmniej 0,5 punktu procentowego.
Ważnym czynnikiem skłaniającym do refinansowania jest także czas pozostały do spłaty kredytu. Eksperci sugerują, aby podejmować decyzje o refinansowaniu, gdy do końca spłaty pozostało co najmniej piętnaście lat. Wówczas każda rata zyskuje szansę na wpływ na całkowite koszty kredytu. Choć w krótszym czasie również można zyskać, oszczędności bywają niewielkie w porównaniu do wydatków.
Na decyzję o refinansowaniu wpływają także promocje bankowe. Niekiedy dostępne są oferty bez prowizji, niższe opłaty notarialne lub korzystniejsze ubezpieczenia. Warto zwrócić uwagę na takie dodatkowe korzyści, które mogą obniżyć koszty refinansowania.
Przykład obrazujący korzyści w refinansowaniu: posiadam kredyt na 300 000 zł z oprocentowaniem 7%, co skutkuje ratą w wysokości około 2 330 zł. Po refinansowaniu do oferty z oprocentowaniem 5,5% rata spadnie do około 2 120 zł. Oszczędzam więc 210 zł miesięcznie, co w ciągu roku daje około 2 520 zł. Jeśli dodatkowe koszty refinansowania nie przekraczają 5 000 zł, taka operacja zazwyczaj okaże się opłacalna.
Decydując się na refinansowanie, warto skorzystać z kalkulatorów, które pomogą określić potencjalne oszczędności oraz uwzględnić związane z tym koszty. Dokładne sprawdzenie wszystkich aspektów refinansowania kredytu hipotecznego pozwoli podejść do tematu świadomie i z pełnym obrazem moich finansów.
Ciekawostka: Refinansowanie kredytu hipotecznego może również pomóc w zwiększeniu zdolności kredytowej, jeśli nowa oferta banku pozwala na obniżenie całkowitych miesięcznych wydatków, co pozytywnie wpływa na stosunek długu do dochodu.
Jakie ryzyka wiążą się z refinansowaniem kredytu hipotecznego?
Refinansowanie kredytu hipotecznego może przynieść korzyści, ale niesie ze sobą pewne ryzyko. Poniżej przedstawię najważniejsze zagrożenia, które warto rozważyć przed podjęciem decyzji.
- Wysokie koszty refinansowania – Refinansując kredyt, musisz uwzględnić różne opłaty, takie jak prowizje, koszt wyceny nieruchomości oraz opłaty notarialne. Koszty te mogą wynieść od 500 do kilku tysięcy złotych. Dlatego ważne jest, aby dokładnie obliczyć te wydatki w kontekście ewentualnych oszczędności.
- Nieopłacalność refinansowania – Jeśli różnica w oprocentowaniu wynosi niewiele, na przykład poniżej 0,5 punktu procentowego, albo gdy masz krótszy okres do spłaty, refinansowanie może być nieopłacalne. W takich sytuacjach koszty mogą przewyższyć potencjalne oszczędności.
- Zmiana zdolności kredytowej – Bank oceni Twoją zdolność kredytową przy refinansowaniu. Jeśli Twoje dochody spadły lub zadłużenie wzrosło, możesz nie uzyskać nowego kredytu na lepszych warunkach.
- Ryzyko wcześniejszej spłaty – W przypadku kredytów o stałym oprocentowaniu banki często naliczają wysokie prowizje za wcześniejszą spłatę. Taki koszt może znacząco zwiększyć całkowite wydatki związane z refinansowaniem.
- Nieprzewidywalność rynku – Sytuacja na rynku kredytów hipotecznych zmienia się dynamicznie. Wysokie stopy procentowe mogą nie utrzymywać się długo, a ich późniejszy spadek po refinansowaniu osłabi korzyści. Dlatego decyzje dotyczące refinansowania mają długoterminowe konsekwencje.
Źródła:
- https://phinance.pl/czym-jest-refinansowanie-kredytu-hipotecznego-i-kiedy-sie-oplaca/
- https://direct.money.pl/artykuly/porady/refinansowanie-kredytu-hipotecznego-kiedy-sie-oplaca-i-jak-zrobic-to-krok-po-kroku
- https://lukaszsroczynski.pl/2024/11/29/ile-kosztuje-refinansowanie/
- https://rankomat.pl/finanse/poradniki/refinansowanie-kredytu-hipotecznego/
- https://chronpesel.pl/kredyty-i-pozyczki/czym-jest-refinansowanie-kredytu-hipotecznego-i-ki
- https://kredytowyporadnik.pl/blog/refinansowanie-kredytu-wyliczenia/
- https://mfinanse.pl/blog/przeniesienie-kredytu-oplaty/
- https://www.lendi.pl/blog/kalkulator-refinansowania-kredytu/
- https://www.bankier.pl/smart/refinansowanie-kredytu-co-to-jest-kredyt-refinansowy
- https://marciniwuc.com/refinansowanie-kredytu-hipotecznego/