Bartosz Tomczyk
Hipoteka przymusowa budzi spore emocje, szczególnie wśród właścicieli nieruchomości. Ta forma zabezpieczenia wierzytelności stanowi duże zagrożenie, ponieważ wierzyciel może ją ustanowić bez zgody dłużnika. Funkcjonuje jak ostrze w finansach – pojawia się, gdy dłużnik ma zbyt duże zaległości w spłacie różnych zobowiązań, takich jak kredyty, podatki czy czynsze. Ustanowienie hipoteki przymusowej daje wierzycielowi prawo do zaspokojenia swoich roszczeń z wartości nieruchomości dłużnika, co pociąga za sobą poważne konsekwencje w przypadku braku reakcji dłużnika.
- Hipoteka przymusowa jest formą zabezpieczenia wierzytelności, którą można ustanowić bez zgody dłużnika.
- Aby ustanowić hipotekę przymusową, należy uzyskać tytuł wykonawczy, przygotować i złożyć odpowiedni wniosek do sądu rejonowego.
- Monitorowanie postępowania w sądzie jest kluczowe, aby uniknąć problemów z niedokładną dokumentacją.
- Po pozytywnym rozpatrzeniu wniosku, hipoteka zostaje wpisana do księgi wieczystej, co dokumentuje wierzyciel.
- Właściwe dokumenty to m.in. wyrok sądu, numer księgi wieczystej oraz potwierdzenie opłaty sądowej.
- Negocjacje z wierzycielem mogą pomóc w znalezieniu korzystnych warunków spłaty zadłużenia.
- W przypadku istnienia hipoteki, możliwości finansowania lub sprzedaży obciążonej nieruchomości mogą być skutecznymi rozwiązaniami.
Aby ustanowić hipotekę przymusową, należy złożyć wniosek do odpowiedniego sądu rejonowego. Tytuł wykonawczy to kluczowy dokument, który potwierdza zasadność żądania wierzyciela. Hipoteka przymusowa może obejmować nie tylko nieruchomości dłużnika, ale i majątek współmałżonka, gdy oboje są współwłaścicielami. Ta informacja ma duże znaczenie, szczególnie jeśli jeden z małżonków ma trudności finansowe, ponieważ odpowiedzialność za dług obejmuje cały majątek wspólny.
Zagrożenie licytacją: Jak niewielkie długi mogą zrujnować Twoje życie
Skutki ustanowienia hipoteki przymusowej mogą być bardzo poważne. Dłużnik obciążony hipoteką staje w obliczu ryzyka licytacji komorniczej, co oznacza, że jego dom lub mieszkanie mogą zostać sprzedane, aby pokryć zadłużenie. To problematyczne, ponieważ nawet niewielki dług może uruchomić działania egzekucyjne. Dlatego dłużnik powinien szybko zareagować na trudności finansowe – im wcześniej podejmie decyzję, tym większa szansa na uniknięcie najgorszego scenariusza.
W obliczu zaistniałej sytuacji, warto przede wszystkim skontaktować się z wierzycielem i podjąć negocjacje. Możliwość umorzenia części długu lub zaciągnięcia kredytu na spłatę zadłużenia może okazać się kluczowa. Kluczowe jest również monitorowanie stanu księgi wieczystej, aby sprawdzić, czy nieruchomość jest obciążona hipoteką przymusową. Po spłacie długu należy złożyć wniosek o wykreślenie hipoteki z księgi wieczystej, co pozwoli odzyskać pełną kontrolę nad swoją nieruchomością.
Jak poprawnie ustanowić hipotekę przymusową? Kluczowe kroki
W powyższej liście przedstawiamy kluczowe kroki dotyczące ustanowienia hipoteki przymusowej. Każdy z punktów uwzględnia istotne aspekty, które pozwolą uniknąć błędów w tym procesie.
- Uzyskanie tytułu wykonawczego – Na początku wierzyciel powinien zdobyć odpowiedni tytuł wykonawczy, taki jak prawomocny wyrok sądu, nakaz zapłaty lub decyzja administracyjna. To kluczowy dokument umożliwiający dalsze działania.
- Przygotowanie wniosku o wpis hipoteki – Następnie wierzyciel musi przygotować wniosek do sądu rejonowego, wydziału ksiąg wieczystych. W projekcie uwzględnia wszystkie niezbędne dokumenty oraz numer księgi wieczystej nieruchomości.
- Złożenie wniosku w sądzie – Wniosek o wpis należy złożyć osobiście lub przesłać pocztą do wydziału ksiąg wieczystych. Warto zadbać o zachowanie właściwej formy oraz uregulowanie opłaty sądowej.
- Monitorowanie postępowania w sądzie – Po złożeniu wniosku konieczne jest śledzenie postępów sprawy. Sąd bada tylko zgodność dokumentacji, a nie zasadność roszczenia.
- Otrzymanie informacji o wpisie – Po pozytywnym rozpatrzeniu wniosku wierzyciel otrzymuje potwierdzenie wpisu hipoteki w księdze wieczystej. Powinien to dokumentować jako dowód zabezpieczenia wierzytelności.
| Lp. | Etap Procedury | Opis | Wymagane Dokumenty | Opłaty | Czas Realizacji |
|---|---|---|---|---|---|
| 1 | Uzyskanie Tytułu Wykonawczego | Wierzyciel pozyskuje tytuł wykonawczy (np. wyrok sądu). | Wyrok, nakaz zapłaty, decyzja administracyjna. | Brak | 2-4 tygodnie |
| 2 | Przygotowanie Wniosku | Wierzyciel przygotowuje wniosek o wpis hipoteki do księgi wieczystej. | Wniosek, numer księgi wieczystej. | Brak | 1-3 dni |
| 3 | Złożenie Wniosku w Sądzie | Złożenie wniosku w właściwym sądzie rejonowym. | Wniosek o wpis, tytuł wykonawczy, potwierdzenie opłaty. | 300 zł (opłata sądowa) | 1 dzień |
| 4 | Rozpatrzenie Wniosku | Sąd rejonowy rozpatruje wniosek o wpis hipoteki. | Brak dodatkowych dokumentów | Brak | Do 30 dni |
| 5 | Wpis Hipoteki do Księgi Wieczystej | Hipoteka przymusowa zostaje wpisana do księgi wieczystej. | Postanowienie sądu o wpisie. | Brak | 1 dzień |
| 6 | Informowanie Dłużnika | Dłużnik zostaje poinformowany o wpisie hipoteki. | Potwierdzenie doręczenia. | Brak | Do 14 dni |
| 7 | Możliwość Egzekucji | Wierzyciel może podjąć działania egzekucyjne na nieruchomości. | Postanowienie o egzekucji. | W zależności od wartości nieruchomości | Różny, zależnie od procedury |
Jakie dokumenty są potrzebne do ustanowienia hipoteki przymusowej?
Ustanowienie hipoteki przymusowej zaskakuje wielu właścicieli nieruchomości. Przed podjęciem jakichkolwiek działań warto poznać niezbędne dokumenty. Pierwszym krokiem jest tytuł wykonawczy, który potwierdza naszą wierzytelność. Może to być wyrok sądowy, nakaz zapłaty lub decyzja administracyjna. Dokument ten jest kluczowy, ponieważ bez niego nie mamy szans na ustanowienie hipoteki.
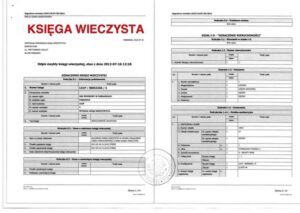
Zbierając dokumenty dotyczące nieruchomości, warto wyciągnąć numer księgi wieczystej, niezbędny do wniosku o wpis hipoteki. Księgi wieczyste prowadzą sądy rejonowe, a dostęp do nich jest teraz możliwy również w formie elektronicznej, co ułatwia zadanie. Pamiętaj, aby dokładnie określić każde mieszkanie, działkę czy lokal, aby uniknąć nieporozumień.
Po zdobyciu tytułu wykonawczego i numeru księgi wieczystej sporządzamy wniosek o wpis hipoteki przymusowej i składamy go w wydziale ksiąg wieczystych. Przygotowanie wniosku wymaga również uzasadnienia oraz dołączenia kopii wszystkich niezbędnych dokumentów. Pamiętaj, że wpis hipoteki wiąże się z opłatą sądową wynoszącą 200 zł, co ma znaczenie w kontekście naszych wydatków.
Twoje pieniądze w niebezpieczeństwie? Zabezpiecz się skutecznie w trudnych momentach!
W przypadku współwłasności nieruchomości pamiętaj o zgodach innych współwłaścicieli, gdy sytuacja tego wymaga. Dotyczy to zwłaszcza wspólnot majątkowych, gdzie dług jednego małżonka może obciążyć wspólny majątek. Warto zdawać sobie sprawę, że do procesu często angażowane są inne osoby. Dodatkowo, konieczne jest przedłożenie odpowiednich zaświadczeń dotyczących długów oraz ugód, które należy załączyć do wniosku.
Podsumowując, proces ustanawiania hipoteki przymusowej nie jest skomplikowany, ale wymaga staranności i kompletności dokumentacji. Wiedza na temat niezbędnych dokumentów oraz procedur może okazać się kluczowa w trudnych sytuacjach finansowych. W takich sprawach warto zasięgnąć porady prawnej, co pomoże w zabezpieczeniu naszych interesów. Im lepiej się przygotujemy, tym większa szansa na pozytywne zakończenie sprawy!
Różnice między hipoteką przymusową a hipoteką umowną: co musisz wiedzieć?
W poniższej liście przedstawiamy kluczowe różnice między hipoteką przymusową a hipoteką umowną. Te różnice mogą być istotne dla właścicieli nieruchomości oraz wierzycieli, którzy chcą zabezpieczyć swoje roszczenia.
- Forma ustanowienia: Hipoteka umowna powstaje na podstawie dobrowolnej umowy między właścicielem nieruchomości a wierzycielem, co wymaga zgody dłużnika. W przeciwieństwie do niej, hipoteka przymusowa powstaje bez zgody właściciela, na mocy tytułu wykonawczego, takiego jak orzeczenie sądu lub decyzja administracyjna.
- Zakres zabezpieczenia: Hipoteka umowna zazwyczaj zabezpiecza osobiste zobowiązania dłużnika, na przykład kredyty hipoteczne, a jej zakres zależy od treści umowy. Z kolei hipoteka przymusowa obejmuje szerszy zakres i może dotyczyć różnych zobowiązań, takich jak długi podatkowe, zabezpieczając wierzytelności wierzycieli publicznych.
- Proces licytacji: W przypadku hipoteki przymusowej, braku spłaty długów skutkuje przymusową licytacją nieruchomości. Natomiast w przypadku hipoteki umownej licytacja następuje tylko w sytuacjach określonych w umowie, co zwykle wiąże się z wcześniejszymi negocjacjami i próbami ugody.
- Uprawnienia wierzyciela: Wierzyciel hipoteczny korzystający z hipoteki przymusowej ma pierwszeństwo przed innymi wierzycielami osobistymi w zaspokajaniu roszczeń. W przypadku hipoteki umownej konieczne jest przestrzeganie warunków umowy, co wpływa na możliwości egzekucji, które zależą od ustaleń między stronami.
- Możliwość obciążenia współwłasności: Hipoteka przymusowa może obejmować całą nieruchomość, nawet jeśli dług dotyczy tylko części współwłaściciela. Z kolei hipoteka umowna obciąża tylko udziały dłużnika, jeśli taką decyzję podejmie w ramach zabezpieczenia.
Jakie kroki podjąć, gdy hipoteka przymusowa już istnieje?
Kiedy hipoteka przymusowa już istnieje, nie oznacza to końca świata, ale zdecydowanie wymaga podjęcia działań. Kluczowym krokiem jest zrozumienie sytuacji oraz dostępnych możliwości. Warto rozważyć prowadzenie rozmów z wierzycielem. Negocjacje mogą prowadzić do opracowania rozwiązania przynoszącego korzyści obu stronom. Często można uzyskać umorzenie części długu lub wydłużenie terminu spłaty. Takie zmiany mogą znacząco ulżyć sytuacji finansowej. Próba ustalenia korzystniejszych warunków nic nie kosztuje, a czasami wystarczy dobre podejście i chęć do rozmowy, aby znaleźć satysfakcjonujące rozwiązanie.
Jeżeli negocjacje nie przynoszą efektu, warto rozważyć finansowanie zadłużenia. Refinansowanie skutecznie pomaga w spłacie długu. Możliwość zaciągnięcia kredytu, który pozwoli na uregulowanie zobowiązań obciążających naszą nieruchomość, może okazać się pomocna. Oczywiście, wymaga to przemyślanej decyzji oraz uważnej analizy ofert. Z odpowiednim podejściem można znaleźć korzystną propozycję, która nie wpłynie negatywnie na naszą sytuację finansową.
Walka o lepsze jutro: Jak wyjść z długów przez sprzedaż obciążonej nieruchomości?
Inną drogą rozwiązania problemu może być sprzedaż nieruchomości. Choć sprzedaż obciążonej hipoteki jest złożona, nie jest niemożliwa. Można zawrzeć umowę przedwstępną, w której przyszły nabywca ureguluje zadłużenie i później przejmie nieruchomość. Warto pamiętać, że sprzedaż wymaga spełnienia określonych warunków oraz uzyskania zgody wierzyciela, co może wydłużyć proces. Mimo to, to może być skuteczne wyjście z kryzysowej sytuacji. Najważniejsze jest, aby się nie poddawać i podejmować działania prowadzące do poprawy sytuacji finansowej.
Ciekawostką jest, że w przypadku hipoteki przymusowej możliwe jest złożenie wniosku o umorzenie lub obniżenie długu, jeśli spełnione są określone warunki, na przykład udokumentowanie trudnej sytuacji finansowej. Warto zapoznać się z zasadami tego procesu, gdyż może to przynieść ulgę w spłacie zobowiązań.
Źródła:
- https://mklegal.eu/hipoteka-przymusowa/