Bartosz Tomczyk
Decyzja o nadpłacie kredytu hipotecznego przynosi wiele korzyści w dłuższym okresie. Doświadczenie pokazuje, że nawet niewielkie nadpłaty na poziomie 500 zł miesięcznie, mogą znacząco wpłynąć na długość trwania zobowiązania i kwotę odsetek do spłaty. Dzięki systematycznym nadpłatom przez kilka lat, obniżyłem całkowity koszt kredytu o kilkadziesiąt tysięcy złotych. Nadpłaty pozwalają także zmienić strategię spłaty, na przykład skrócić okres kredytowania lub zmniejszyć wysokość miesięcznych rat, co przynosi ulgę w bieżącym budżecie.
Wybierając opcję skrócenia okresu spłaty, szybciej oddaję kredyt hipoteczny w ręce banku. Nadpłacając 10% pozostałej kwoty przy oprocentowaniu wynoszącym około 6%, mogę zredukować całkowity koszt kredytu oraz szybciej pozbyć się zobowiązania. Kluczowym elementem nadpłaty jest zmniejszenie liczby odsetek naliczanych na pozostałą kwotę kredytu. Mniejsze zadłużenie przekłada się na niższe odsetki, co oznacza realne oszczędności dla kredytobiorcy.
Uwolnij się od długów: jak nadpłata kredytu hipotecznego pomoże Ci zyskać swobodę finansową
Przed podjęciem decyzji o nadpłacie warto zrozumieć, jakie mogą pojawić się koszty. W niektórych bankach może się zdarzyć obowiązek wniesienia opłaty za wcześniejszą spłatę, zwłaszcza w przypadku kredytów z oprocentowaniem zmiennym. Zajmij czas na zapoznanie się z dokumentacją i regulaminem umowy kredytowej, ponieważ być może posiadałbyś możliwość natychmiastowego zwolnienia z dodatkowych opłat. Mój bank umożliwił mi nadpłatę bez takich kosztów, co zdecydowanie ułatwia sprawę.
Nadpłata kredytu hipotecznego to nie tylko krok w kierunku zmniejszenia obciążenia finansowego, ale również sposób na uzyskanie większej elastyczności w zarządzaniu budżetem. Uważam, że nadpłacanie kredytu to świetny pomysł, szczególnie dla tych, którzy pragną uwolnić się od długów i zyskać większą swobodę finansową. Odpowiednie zaplanowanie i wykonanie nadpłat ma ogromny sens, gdyż pozwala cieszyć się mniejszymi ratami lub krótszym czasem kredytowania, co w dłuższej perspektywie przynosi satysfakcjonujące efekty finansowe.
Jak obliczyć oprocentowanie kredytu hipotecznego w wysokości 2%? Raty, koszty i pułapki
W poniższej liście znajdziesz kluczowe kroki do obliczenia oprocentowania kredytu hipotecznego wynoszącego 2%. Te wskazówki pomogą Ci określić wysokość raty, oszacować całkowite koszty oraz uniknąć pułapek związanych z nadpłatami i wcześniejszymi spłatami. Przedstawiamy każdy punkt w sposób zwięzły i klarowny.
- Określenie kwoty kredytu i okresu spłaty – Zidentyfikuj kwotę, którą chcesz pożyczyć oraz jak długo planujesz spłacać kredyt (np. 25 lub 30 lat). Te dane są niezbędne do dalszych obliczeń.
- Obliczenie miesięcznej raty – Użyj formuły do obliczania raty kredytowej lub kalkulatora. Wprowadź kwotę kredytu, oprocentowanie (2%) oraz okres spłaty. Raty równomierne lub malejące wpłyną na całkowity koszt kredytu.
- Analiza całkowitych kosztów kredytu – Zsumuj wydatki związane z kredytem, w tym odsetki, prowizje oraz ubezpieczenia. Weź pod uwagę także ewentualne opłaty związane z nadpłatami oraz wcześniejszą spłatą, które mogą wpłynąć na całkowite koszty.
- Rozważenie nadpłaty – Zastanów się nad nadpłatami, które mogą obniżyć kapitał do spłaty. Ustal, czy korzystniej będzie skrócić okres kredytowania czy obniżyć wysokość rat. Zwróć uwagę na możliwe prowizje bankowe związane z nadpłatami.
- Sprawdzenie regulacji prawnych – Zaznajom się z Ustawą o kredycie hipotecznym, aby poznać swoje prawa w zakresie wcześniejszej spłaty. Zrozumienie zasad pomoże Ci uniknąć nieprzyjemnych zaskoczeń związanych z prowizjami.
- Monitorowanie sytuacji finansowej – Regularnie oceniaj swoją sytuację finansową oraz zdolność do nadpłat. Upewnij się, że podejmowane decyzje dotyczące kredytu są zgodne z Twoimi długoterminowymi celami finansowymi.
| Parametr | Przykład z kredytem 500 000 zł | Obliczenia przy 2% oprocentowaniu | Koszty dodatkowe (przykłady) |
|---|---|---|---|
| Kwota kredytu | 500 000 zł | Rata miesięczna: 2 081 zł | Rekompensata za wcześniejszą spłatę: 200 zł |
| Okres kredytowania | 25 lat | ||
| Całkowity koszt kredytu | 748 000 zł (łącznie z odsetkami) | ||
| Odsetki całkowite | 248 000 zł | ||
| Wysokość raty w przypadku nadpłaty | 1 800 zł (przy niższym kapitale) | ||
| Nadpłata (przykład) | 50 000 zł | Łączny spadek kapitału: 450 000 zł | |
| Czas spłaty kredytu po nadpłacie | 22 lata | Kwota odsetek do zapłaty: 185 000 zł | |
| Łączny koszt po nadpłacie | 635 000 zł | Zaoszczędzone odsetki: 63 000 zł | |
| Pułapki związane z przedterminową spłatą | Rekompensata, niewłaściwe wyliczenia, opłaty dodatkowe | Procent wartości kredytu (max 3%) | |
| Strategie spłaty kredytu | Skrócenie okresu lub obniżenie rat | Wybór jednej strategii | Opłaty i ewentualne przygotowania |
Jak obliczyć koszty nadpłaty przy oprocentowaniu 2%?
Obliczanie kosztów nadpłaty kredytu hipotecznego przy oprocentowaniu 2% wydaje się skomplikowane, ale w rzeczywistości jest proste. Na początku warto zaznaczyć, że nadpłata oznacza wcześniejszą spłatę części kapitału. Dzięki temu kredytobiorca zyskuje oszczędności w postaci niższych odsetek. Przy oprocentowaniu 2% rozważmy kredyt w wysokości 400 000 zł z 30-letnim okresem spłaty.
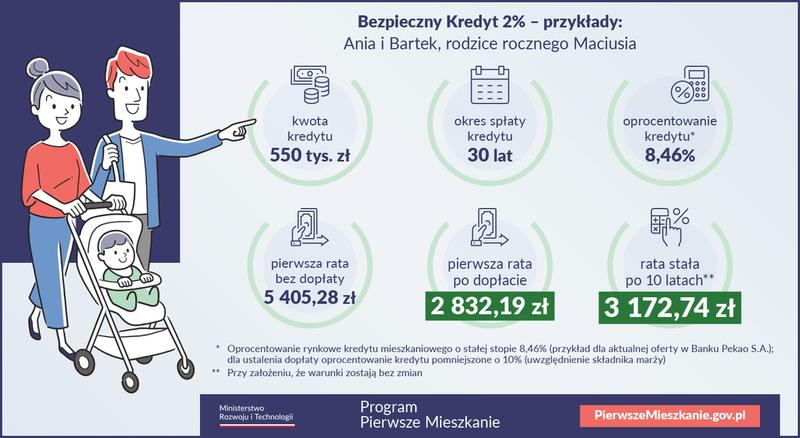
Załóżmy, że planuję nadpłatę w wysokości 20 000 zł. Takie działanie nie tylko zmniejsza kapitał do spłaty, ale również wpływa na wysokość raty lub czas spłaty. Jeśli zdecyduję się skrócić okres kredytowania, całkowite koszty kredytu spadną, ponieważ płacę odsetki od mniejszej kwoty przez krótszy czas. W przypadku oprocentowania 2% nadpłata 20 000 zł pozwoli zaoszczędzić prawie 4 500 zł na kosztach odsetkowych i skróci czas spłaty kredytu o co najmniej 2 lata.
Ukryte ryzyka wcześniejszej spłaty kredytu – czy to się opłaca?
Przed podjęciem decyzji o nadpłacie muszę uwzględnić potencjalne koszty związane z przedterminową spłatą. Zgodnie z ustawą z 2017 roku banki mogą pobierać prowizje za wcześniejszą spłatę, która nie powinna przekraczać 3% kwoty kredytu. Dlatego warto sprawdzić szczegóły w umowie kredytowej. W moim przypadku skontaktuję się z bankiem przed nadpłatą, aby ustalić wszystkie związane z tym opłaty.
Podsumowując, aby dokładnie obliczyć koszty nadpłaty przy oprocentowaniu 2%, muszę uwzględnić zarówno kwotę nadpłaty, jak i ewentualne prowizje za wcześniejszą spłatę. Korzyści płynące z obniżenia kapitału znacznie wpływają na zmniejszenie całkowitych odsetek. Dzięki takiej kalkulacji zyskam jasny obraz, czy nadpłata jest korzystna w mojej sytuacji oraz o ile obniży całkowity koszt kredytu i czas jego spłaty.
Czy wiesz, że w przypadku kredytu hipotecznego, nawet niewielka nadpłata może znacząco wpłynąć na całkowity koszt kredytu? Nawet zaledwie 5% wartości kredytu, spłacone wcześnie, może pozwolić zaoszczędzić tysiące złotych w odsetkach, a także skrócić czas spłaty o kilka miesięcy!
Pułapki związane z przedterminową spłatą kredytu
Przedterminowa spłata kredytu hipotecznego kusi możliwością szybszego pozbycia się długu. Jednak podjęcie takiej decyzji finansowej wiąże się z pułapkami, które warto dostrzegać. Główne zagrożenie stanowią dodatkowe prowizje, obciążające nasz budżet. Na przykład wiele banków wprowadza opłaty za wcześniejsze zakończenie umowy. Maksymalne kwoty tych prowizji są regulowane ustawowo, co często nie działa na korzyść kredytobiorców.
Wybierając nadpłatę kredytu, musimy zdecydować, czy wolimy skrócić czas kredytowania, czy obniżyć raty. Tego typu decyzje niosą różne konsekwencje finansowe. Zbyt pochopne podejmowanie decyzji może prowadzić do sytuacji, w której zamiast cieszyć się niższymi ratami, wydajemy dodatkowe środki na prowizje. Z perspektywy czasu często okazuje się, że inne podejście, nie zakładające natychmiastowej spłaty kredytu, przynosi większe oszczędności.
Prowizje, które potrafią zaskoczyć w 2026 roku – ukryte koszty nadpłat kredytowych
Różne banki stosują odmienne zasady dotyczące nadpłat. Niektóre oferują bezpłatne nadpłaty, podczas gdy inne nakładają znaczne prowizje. Na przykład w przypadku kredytów hipotecznych z oprocentowaniem zmiennym, banki mogą pobierać prowizję za nadpłatę w ciągu pierwszych trzech lat. Dlatego przed podjęciem decyzji o nadpłacie warto dokładnie zapoznać się z zapisami umowy oraz tabelą opłat, aby wiedzieć, jakie koszty mogą nas czekać. Jeśli masz czas i chęci, sprawdź, jak zminimalizować ryzyko zadłużenia przy podejmowaniu decyzji.
Nadpłaty dokonywane w niewłaściwych momentach również mogą okazać się kosztowne. W zależności od banku, naliczanie odsetek różni się po dokonaniu takiej czynności. Czasami banki pobierają już naliczone odsetki w dniu nadpłaty, co powoduje, że kwota nadpłaty jest mniejsza niż zamierzona. Dlatego warto zasięgnąć informacji o sposobie rozliczenia nadpłaty, co pozwoli uniknąć nieprzyjemnych niespodzianek w przyszłości.
W 2023 roku niektóre banki oferują tzw. „okres moratorium” na prowizje za przedterminową spłatę, co może oznaczać brak dodatkowych opłat w pierwszych latach spłaty kredytu. Warto więc zorientować się, czy nasza umowa zawiera takie korzystne zapisy, zanim zdecydujemy się na nadpłatę.
Strategie spłaty kredytu: skrócenie okresu czy obniżenie rat?
Wybór strategii spłaty kredytu hipotecznego, na przykład skrócenie okresu kredytowania lub obniżenie wysokości rat, stanowi kluczowy krok, który może znacząco wpłynąć na sytuację finansową kredytobiorcy. W artykule przedstawiamy główne zalety i wady każdej z opcji, aby ułatwić dokonanie najlepszego wyboru.
- Skrócenie okresu kredytowania – Wybór tej opcji pozwala kredytobiorcy szybciej spłacić dług, co prowadzi do istotnych oszczędności na odsetkach. Dzięki zmniejszeniu czasu spłaty całkowity koszt kredytu maleje, gdyż odsetki naliczane są przez krótszy czas. Należy jednak pamiętać, że strategia ta wymaga wyższych miesięcznych rat, co może wpłynąć na płynność finansową.
- Obniżenie wysokości rat – Ta opcja przynosi natychmiastową ulgę w domowym budżecie, redukując miesięczne obciążenia. To rozwiązanie szczególnie przemawia do osób, które potrzebują większej elastyczności finansowej. Warto jednak pamiętać, że całkowite koszty kredytu mogą wzrosnąć w dłuższym okresie, ponieważ odsetki będą naliczane od wyższej kwoty przez dłuższy czas.
- Opłaty związane z nadpłatą – W przypadku obu strategii kredytobiorcy mogą napotkać dodatkowe koszty związane z nadpłatami, takie jak prowizje. W przypadku skrócenia okresu kredytowania niektóre banki mogą żądać opłat, co wpływa na opłacalność tego rozwiązania. Kluczowe jest, aby przed podjęciem decyzji skonsultować się z bankiem oraz sprawdzić szczegóły dotyczące prowizji i opłat.