Bartosz Tomczyk
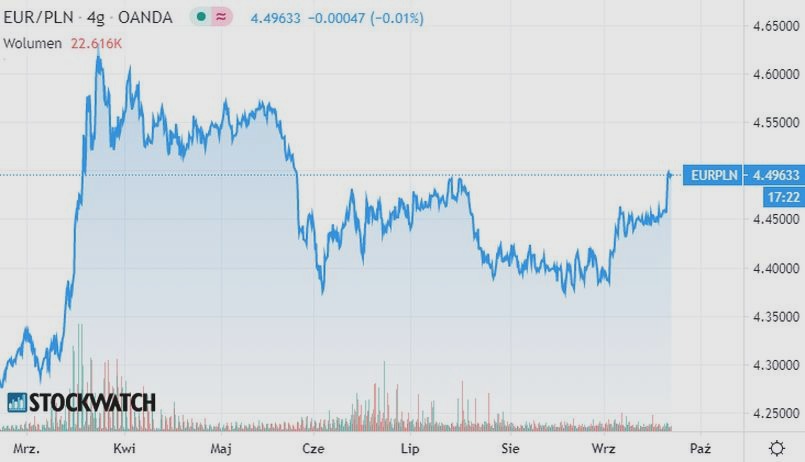
Kurs EUR/PLN zależy od decyzji Narodowego Banku Polskiego i Europejskiego Banku Centralnego, inflacji, tempa wzrostu gospodarczego oraz nastrojów na rynkach. Zamiast zgadywać, czy euro będzie kosztować 4,20 zł, 4,30 zł czy 4,50 zł, analizuję kilka możliwych scenariuszy. Sprawdzam, co może umocnić złotego, a co nasilić presję na jego osłabienie, oraz wskazuję, na jakie dane warto zwracać uwagę.
Roczne prognozy kursu euro są niepewne, dlatego traktuję konkretne poziomy jako orientacyjne, nie gwarantowane. Zobacz inny wpis, w którym pojawił się podobny wątek. Na EUR/PLN mogą wpłynąć nawet niewielkie zmiany oczekiwań dotyczących stóp procentowych, różnice między inflacją w Polsce i strefie euro, a także nagły wzrost awersji do ryzyka. Dlatego omawiam zarówno scenariusz korzystny dla złotego, jak i trudniejsze warianty. Dzięki temu łatwiej ocenić, co może poruszyć kursem i jakie znaczenie jego kierunek ma dla domowego budżetu, podróży oraz firm rozliczających się w euro.
Porównanie notowań i scenariuszy dla kursu EUR/PLN
| Propozycja | Poziom lub zakres EUR/PLN | Co może wpłynąć na kurs | Najważniejsze zastrzeżenia |
|---|---|---|---|
| Kurs euro 4,3775 zł: notowanie NBP z 9 października | 4,3775 zł; w ciągu tygodnia kurs wahał się od 4,3699 do 4,3855 zł | Inflacja, decyzje NBP i EBC, dane z USA, geopolityka oraz przepływy kapitału | Notowanie NBP jest punktem odniesienia, a nie ofertą wymiany; banki i kantory mogą doliczyć opłaty i spread. |
| Prognoza PKO BP: możliwy spadek euro do 4,34 zł | Około 4,34 zł; prognozy pozostają niepewne | Polski wzrost PKB, fundusze KPO, stopy EBC, ceny energii i ryzyko geopolityczne | 4,34 zł było blisko bieżących wahań, ale nie stanowiło pewnego celu na koniec roku. Presja na złotego mogłaby sprowadzić kurs do 4,35–4,38 zł. |
| Scenariusz bazowy | 4,30–4,35 zł | Decyzje RPP i EBC, inflacja, PMI, wzrost PKB, fundusze KPO oraz sytuacja geopolityczna | Zakłada wahania w szerokim przedziale, bez trwałego wybicia w górę lub w dół. Okolice 4,35 zł mogą być testem, a 4,32–4,33 zł — wsparciem. |
| Mocny złoty | Możliwe zbliżenie kursu do 4,20 zł | Szybszy wzrost polskiej gospodarki, napływ kapitału i obniżki stóp w USA | Poziom 4,20 zł jest punktem odniesienia dla średniego kursu, a nie gwarantowanym minimum. Obniżki stóp NBP, deficyt rachunku bieżącego, droższa energia i geopolityka mogą osłabić złotego. |
| Słaby złoty | Przebicie 4,40 zł | Szybsze obniżki stóp NBP, słabsza gospodarka, większy deficyt budżetowy, mocniejszy dolar, droższa energia i napięcia geopolityczne | Trwałe utrzymanie kursu powyżej 4,40 zł, rosnące obroty i słabość złotego wobec innych walut regionu mogłyby wskazywać na utrwalenie presji. |
| Wzrost gospodarczy Polski | Wsparcie dla złotego; możliwy kurs bliższy 4,20 zł, ale także wahania w okolice 4,35 zł | Prognozowany wzrost PKB o około 3,5%, a w kolejnych kwartałach nawet blisko 4%, oraz napływ funduszy unijnych | Dobry wzrost nie gwarantuje umocnienia złotego — znaczenie mają także stopy procentowe, energia i nastroje inwestorów. |
| Fundusze europejskie | Potencjalne wsparcie dla złotego | Środki z KPO i funduszy spójności wspierają inwestycje, aktywność gospodarczą i popyt na polskie aktywa | Fundusze nie gwarantują określonego kursu. Ich wpływ mogą osłabić globalna niepewność, deficyt finansów publicznych, zadłużenie i droższa energia. |
| Inflacja i ceny energii | Strefa ryzyka: 4,23–4,2550 zł w przywołanej prognozie | Zakłócenia dostaw ropy i gazu, sytuacja wokół cieśniny Ormuz, inflacja, decyzje EBC i RPP oraz awersja do ryzyka | Zakres jest strefą ryzyka, a nie pewnym celem. Skala wpływu zależy od czasu trwania szoku energetycznego i jego oddziaływania na ceny oraz wzrost gospodarczy. |
| Deficyt budżetowy i finanse publiczne | Brak konkretnego poziomu kursu | Wysoki deficyt i dług mogą podnieść premię za ryzyko, zwiększyć koszty finansowania państwa i nasilić odpływ kapitału | Sam wysoki deficyt nie musi od razu wywołać wyprzedaży złotego. Wiarygodna ścieżka ograniczania deficytu i stabilizacji długu może wspierać walutę. |
| Geopolityka | Możliwy krótkotrwały wzrost EUR/PLN o kilka groszy | Eskalacja konfliktów, napięcia między USA a Chinami, niepewność dostaw energii oraz odpływ kapitału z regionu | Geopolityka może działać w obu kierunkach. Znaczenie mają reakcja rynku w ciągu 24–72 godzin, rentowności obligacji, ceny surowców i kurs EUR/USD. |
Kurs euro 4,3775 zł: co oznacza notowanie NBP z 9 października
W piątek 9 października NBP ustalił średni kurs euro na poziomie 4,3775 zł — wobec 4,3789 zł dzień wcześniej i 4,3797 zł w środę. W ciągu tygodnia EUR/PLN poruszał się jednak w wąskim przedziale: od 4,3699 zł we wtorek do 4,3855 zł w poniedziałek. Złoty lekko umocnił się tego dnia względem euro, choć zmiana była niewielka. Dla porównania NBP wycenił dolara na 3,9022 zł, franka szwajcarskiego na 4,6946 zł, funta na 5,1655 zł, a hrywnę na 0,0869 zł. Tabela stanowi punkt odniesienia, a nie ofertę wymiany, ponieważ bank lub kantor może doliczyć spread, prowizję albo opłatę za przelew czy przewalutowanie.
Ekonomiści prognozowali, że EUR/PLN utrzyma się w okolicy 4,37–4,38. Na nastroje mogły jednak mocniej wpłynąć dane z USA, zwłaszcza wstępny październikowy indeks Uniwersytetu Michigan i powiązane z nim oczekiwania inflacyjne. PKO BP oceniał, że jeśli dane nie zaskoczą, dolar może pozostać blisko tegorocznych maksimów, a USD/PLN ponownie przetestować opór na poziomie 3,92–3,93. Z kolei Bank Millennium wskazywał na znaczenie geopolityki i czynników technicznych. Rano EUR/PLN wynosił około 4,3766, USD/PLN — 3,8985, a EUR/USD odbił do 1,1227. Odczyt 4,3775 świadczy przede wszystkim o stabilizacji, choć na kurs złotego mogą wpływać inflacja, decyzje EBC i NBP oraz przepływy kapitału. Przy wymianie 5 000 euro różnica 5 groszy w kursie oznacza 250 zł przed opłatami, dlatego nawet niewielkie odchylenie od notowania NBP może być odczuwalne.
Prognoza PKO BP: czy euro spadnie do 4,34 zł do końca 2026 roku?
PKO BP prognozował, że po silnym wzroście EUR/PLN euro może osłabnąć, gdy Europejski Bank Centralny zakończy cykl podwyżek stóp. W komentarzu z 28 sierpnia bank zakładał, że EBC jeszcze raz podniesie stopy we wrześniu, a następnie zrobi pauzę. Na 2027 rok dopuszczał dwie obniżki po 25 punktów bazowych. Taki scenariusz dawał złotemu szansę na odrobienie części strat, ale nie gwarantował powrotu do 4,34 zł. Kurs wynosił 28 sierpnia 4,3366 zł, po sierpniowym maksimum na poziomie 4,3512 zł. Zatem 4,34 zł było już blisko jako poziom bieżących wahań, niekoniecznie zaś jako cel na koniec roku.
Najważniejsze czynniki wpływające na kurs EUR/PLN to:
- decyzje dotyczące stóp procentowych EBC;
- kondycja złotego i tempo wzrostu polskiego PKB;
- napływ funduszy KPO;
- ceny energii i ryzyko geopolityczne.
Ostrożną perspektywę warto porównać z wcześniejszymi prognozami: mediana analityków wskazywała 4,26 zł na koniec 2026 roku. PKO BP wymieniał wśród kluczowych czynników zarówno stopy procentowe, jak i kondycję złotego. Polski PKB miał rosnąć o około 3,5% rok do roku, a napływ funduszy KPO wspierał krajową walutę. Z drugiej strony przewagę złotego ograniczały podwyżki stóp EBC, ceny energii i ryzyko geopolityczne. Dlatego 4,34 zł uznaję za poziom całkiem realny w krótkim terminie, ale nie za przesądzoną prognozę na grudzień: jeśli euro osłabnie, kurs może spaść niżej, natomiast utrzymująca się presja na złotego może ponownie sprowadzić go w okolice 4,35–4,38 zł.
Scenariusz bazowy: EUR/PLN w przedziale 4,30–4,35
W scenariuszu bazowym zakładam, że EUR/PLN utrzyma się w przedziale 4,30–4,35, czyli blisko poziomów z lata, i nie wybije trwale w żadną stronę. Potwierdzają to notowania z 28 sierpnia: euro kosztowało 4,3366 zł, a kurs wahał się tego dnia między 4,3300 a 4,3397 zł. Wcześniej osiągnął roczne maksimum na poziomie 4,3512 zł. Na złotego naciska czerwcowa podwyżka stóp EBC: stopa depozytowa wzrosła z 2,00% do 2,25%, a refinansowa — z 2,15% do 2,40%. Dla porównania stopa referencyjna NBP wynosi 3,75%. Z drugiej strony polską walutę wspierają wzrost PKB o około 3,5% rok do roku oraz napływ środków z KPO. Dlatego nie zakładam, że osłabienie złotego szybko przerodzi się w długotrwały trend.
W najbliższym czasie warto śledzić decyzję RPP z 1–2 września, komunikaty EBC, dane o inflacji i PMI, a także rozwój sytuacji geopolitycznej. Jeśli cieśnina Ormuz pozostanie zamknięta, a energia zdrożeje, inflacja może wzrosnąć, niepewność się utrzymać, a inwestorzy mogą unikać ryzyka. Taki scenariusz zwykle szkodzi walutom rynków wschodzących, w tym złotemu. Pod koniec sierpnia sygnały techniczne dla EUR/PLN wskazywały na wzrosty na interwałach od 30-minutowego do miesięcznego. Okolice 4,35 będą jednak ważnym testem, a rejon 4,33–4,32 może stanowić wsparcie. Prognoza PKO BP przewidywała jeszcze jedną podwyżkę stóp EBC we wrześniu, następnie pauzę i możliwość dwóch obniżek po 25 punktów bazowych w 2027 roku. W scenariuszu bazowym zakładam więc wahania w szerokim korytarzu 4,30–4,35, a nie nieprzerwany wzrost euro.
Ciekawostka: przedział 4,30–4,35 to zaledwie 5 groszy różnicy — przy wymianie 1000 euro oznacza to różnicę 50 zł, dlatego nawet niewielkie wahania kursu mogą mieć znaczenie dla domowego budżetu.
Mocny złoty: czy kurs euro może zbliżyć się do 4,20 zł?
Uważam, że euro może zbliżyć się do 4,20 zł, choć raczej dzięki stopniowemu umocnieniu złotego niż gwałtownemu rajdowi. Średni kurs EUR/PLN w 2025 r. wyniósł około 4,24 zł, natomiast strateg PKO BP Mirosław Budzicki prognozuje średnią bliższą 4,20 zł. Za takim scenariuszem przemawia możliwy wzrost polskiego PKB, który w najbliższych kwartałach może zbliżyć się do 4 proc. i przyciągnąć kapitał na rynek akcji, obligacji oraz inwestycje. Ponadto spodziewane obniżki stóp w USA mogą poprawić nastawienie inwestorów do walut rynków wschodzących. Złoty już potrafił zaskoczyć skalą umocnienia: w jednym z okresów kurs EUR/PLN spadł do 4,132 zł, blisko technicznego wsparcia przy 4,126 zł, a dolar kosztował 3,94 zł. Ten ruch pokazuje, że mocniejszy złoty jest realną możliwością, ale nie przesądza o trwałym spadku euro do 4,20 zł.
Nie oczekiwałbym jednak spokojnego marszu kursu w dół. Rynek wycenia dwie obniżki stóp NBP, łącznie o 0,5 pkt proc., w pierwszych dwóch kwartałach; główna stopa wynosi 4 proc. Część prognoz zakłada jej spadek do 3,25 proc., a nawet 3 proc. Niższe stopy w Polsce mogą osłabić złotego, podobnie jak rosnący deficyt rachunku obrotów bieżących i skok cen surowców energetycznych. Z kolei tańsza ropa — prognozowana na około 57 dolarów za baryłkę — może poprawić bilans zewnętrzny i ograniczyć inflację. Grudniowy odczyt inflacji szacowano na 2,6 proc., a prognozy wskazywały na spadek w okolice 2 proc. Dodatkowo niepewność geopolityczna oraz nagłe zmiany w polityce handlowej mogą wywoływać wahania, jak w kwietniu 2025 r. po zapowiedziach ceł USA. Dlatego traktuję 4,20 zł jako wiarygodny punkt odniesienia dla średniego kursu, a nie gwarantowane minimum. Jeśli złoty mocniej osłabnie i kurs zbliży się do 4,35 zł, rynek może oczekiwać większej wymiany walut przez Ministerstwo Finansów.
Słaby złoty: co mogłoby wypchnąć EUR/PLN powyżej 4,40?
Przebicie przez EUR/PLN poziomu 4,40 nie musi oznaczać kryzysu, ale sygnalizowałoby, że rynek mocniej wycenia ryzyko związane z Polską lub całym regionem. Złotego mogłyby osłabić przede wszystkim szybsze od oczekiwań obniżki stóp NBP, zwłaszcza przy wyraźnie hamującej inflacji i niezmienionych stopach Europejskiego Banku Centralnego. Skoro już tu trafiłeś to sprawdź lokalizacje i godziny otwarcia automatów NBP. Mniejsza różnica między oprocentowaniem w Polsce i strefie euro zmniejszyłaby atrakcyjność inwestycji w złotego. Presję zwiększyłyby także słabszy wzrost gospodarczy, gorsze dane o produkcji i eksporcie oraz większy deficyt budżetowy i potrzeby pożyczkowe państwa — szczególnie gdyby inwestorzy uznali, że dług publiczny rośnie szybciej, niż pozwala na to kondycja gospodarki.
Do osłabienia złotego mogłaby doprowadzić również kombinacja globalnego strachu i lokalnych problemów. Mocniejszy dolar, spadki na giełdach, drożejąca energia lub napięcia geopolityczne zwykle zwiększają popyt na bezpieczniejsze aktywa, a wtedy waluty regionu mogą tracić. Liczyłyby się także tempo i skala odpływu kapitału: przy mniejszej płynności nawet kilka mocnych sesji sprzedaży złotego może przesunąć kurs o kilka groszy.
Do najważniejszych sygnałów, które warto obserwować po przekroczeniu poziomu 4,40, należą:
- utrzymywanie się kursu powyżej 4,40 przez kilka dni;
- rosnące obroty na rynku;
- dalsze osłabienie złotego wobec innych walut regionu.
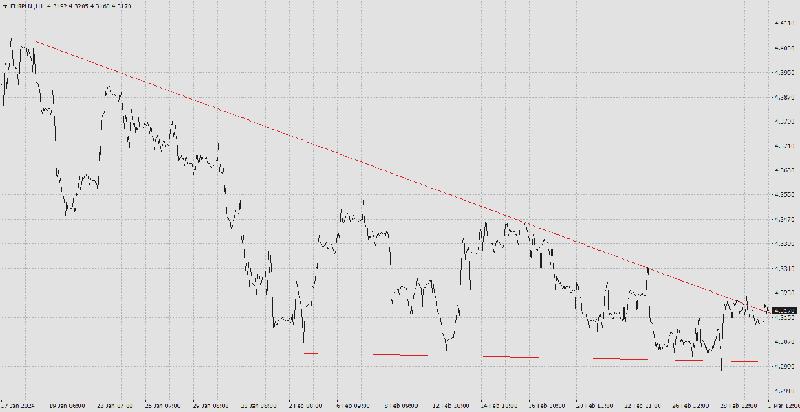
Dlatego obserwowałbym nie tylko samą barierę 4,40, lecz także trwałość wybicia — zamknięcia powyżej tego poziomu przez kilka dni, rosnące obroty i dalsze osłabienie złotego wobec innych walut regionu. Jeśli te sygnały wystąpiłyby jednocześnie, uznałbym 4,40 raczej za nowe wsparcie dla euro niż chwilowy skok kursu.
Wzrost gospodarczy Polski: wsparcie dla złotego w 2026 roku
Najważniejszym wsparciem dla złotego pozostaje solidny wzrost polskiej gospodarki. Prognozy wskazują, że w 2026 r. PKB zwiększy się o około 3,5 proc. rok do roku, a w najbliższych kwartałach tempo wzrostu może zbliżyć się nawet do 4 proc. To jeden z lepszych wyników w UE, gdzie Komisja Europejska obniżyła prognozę wzrostu na ten rok z 1,4 do 1,1 proc. Silniejsza aktywność sprzyja inwestycjom oraz napływowi kapitału na polski rynek akcji i obligacji. Dodatkowo wspierają ją fundusze KPO i spójności. Dlatego można oczekiwać, że średni kurs EUR/PLN będzie bliższy 4,20 zł niż poziomowi 4,24 zł odnotowanemu w 2025 r. Nie jest to jednak pewne.
Sam dobry wzrost gospodarczy nie zagwarantuje jednak stałego umocnienia złotego. W sierpniu kurs EUR/PLN osiągnął 4,3366 zł, a w ciągu roku wahał się od 4,1928 do 4,3512 zł. W tym samym czasie stopa NBP wynosiła 3,75 proc., natomiast EBC podniósł stopę depozytową do 2,25 proc. Perspektywy całej UE pogarszają ponadto droższa energia i napięcia na Bliskim Wschodzie: inflacja ma wzrosnąć do 3,1 proc., a ceny surowców pozostać około 20 proc. wyższe niż przed konfliktem. Na złotego wpłyną więc zarówno krajowy PKB i fundusze unijne, jak i decyzje banków centralnych, ceny energii oraz nastroje inwestorów. Jeśli warunki będą sprzyjające, wzrost gospodarczy może ograniczyć presję na wzrost kursu euro, ale nadal możliwe są wahania, w tym skok w okolice 4,35 zł.
Ciekawostka: szybki wzrost gospodarczy może wzmacniać złotego, bo przyciąga kapitał zagraniczny, ale jeśli jednocześnie podsyca inflację, bank centralny może utrzymywać wyższe stopy procentowe — co również bywa wsparciem dla polskiej waluty.
Fundusze europejskie: impuls dla polskiej waluty
Fundusze europejskie mogą konkretnie wspierać złotego. Napływ pieniędzy z UE, w tym środków z Krajowego Planu Odbudowy, pobudza inwestycje i aktywność gospodarczą, a także zwiększa popyt na polskie aktywa. NBP prognozuje, że PKB wzrośnie w tym roku o 3,7%; unijne finansowanie ma pomóc utrzymać ten impet, choć jego wpływ może stopniowo słabnąć wraz z wygasaniem impulsu inwestycyjnego. To ważny, ale nie jedyny argument za złotym — liczą się również stopy procentowe, napływ kapitału zagranicznego i globalny apetyt na ryzyko. Przykładowo w lipcu inwestorzy portfelowi zwiększyli zaangażowanie w Polsce o 10,5 mld zł, mimo deficytu na rachunku bieżącym wynoszącego 10,4 mld zł.
Nie oznacza to jednak, że unijne fundusze uchronią złotego przed światowymi zawirowaniami czy skutkami kondycji finansów publicznych. Prognozowany deficyt sektora finansów publicznych, sięgający około 7% PKB w latach 2026–2027, oraz wzrost długu do 68,9% PKB mogą skłaniać inwestorów do ostrożności. Z drugiej strony nominalny wzrost gospodarki pomaga rozkładać ciężar zadłużenia. Na kurs EUR/PLN wpływają też dolar, ceny energii i geopolityka: droższa ropa pogarsza bilans Polski jako importera, natomiast eskalacja konfliktów zwykle wywołuje tryb risk-off i osłabia waluty rynków wschodzących. Dlatego środki europejskie traktuję jako solidny fundament wzrostu, a nie gwarancję określonego kursu. W krótkim terminie rynek może silniej reagować na wydarzenia globalne niż na sam napływ funduszy.
Ciekawostka: unijne środki mogą wspierać złotego nie tylko przez finansowanie inwestycji — większy napływ kapitału do Polski może zwiększać popyt na krajowe aktywa, choć w okresach globalnej niepewności ten efekt często schodzi na dalszy plan.
Inflacja i ceny energii: ryzyka dla kursu EUR/PLN
Ryzyko dla EUR/PLN wiąże się przede wszystkim z tym, jak drożejąca energia wpłynie na inflację i decyzje banków centralnych. Blokada cieśniny Ormuz oraz zakłócenia dostaw ropy i gazu mogą podnieść ceny paliw i energii, a w konsekwencji także koszty transportu, produkcji i codziennych zakupów. Według marcowych projekcji EBC inflacja w strefie euro miała wynieść 2,6% w 2026 r., wobec celu 2%. Rynek zaczął też wyceniać dwie podwyżki stóp po 25 punktów bazowych do końca roku. Jednocześnie EBC utrzymał stopę depozytową na poziomie 2,00%, refinansową na 2,15%, a kredytową na 2,40%. Jeśli szok energetyczny potrwa długo, presja inflacyjna może ograniczyć przestrzeń do obniżek stóp w Polsce i skłonić EBC do bardziej jastrzębiej postawy. Złotemu zaszkodziłby jednak również scenariusz, w którym droższa energia osłabi wzrost gospodarczy i zwiększy awersję do ryzyka.
Na kurs EUR/PLN mogą wpływać przede wszystkim następujące czynniki:
- czas trwania zakłóceń dostaw ropy i gazu oraz sytuacja wokół cieśniny Ormuz,
- zmiany cen energii i ich wpływ na inflację oraz decyzje EBC i RPP,
- rentowności obligacji i poziom awersji do ryzyka na rynkach,
- tempo wzrostu gospodarczego oraz skala osłabienia złotego.
W krótkim terminie warto zatem śledzić nie tylko notowania ropy i gazu, lecz także sytuację wokół cieśniny Ormuz, rentowności obligacji oraz komunikaty RPP. PKO BP wskazywał, że EUR/PLN może wzrosnąć w okolice 4,23–4,2450, a przy nasileniu niepewności nawet do 4,2550. Wcześniej euro kosztowało około 4,23 zł, po czym kurs w ciągu poranka wzrósł do 4,235. Rynek uwzględnił już zakładaną obniżkę stóp RPP o 25 pb. do 3,75%, ale mocniejszy wzrost cen ropy i osłabienie złotego mogłyby opóźnić tę decyzję. Z kolei jeśli konflikt nie zakłóci trwale dostaw, a ceny energii wzrosną umiarkowanie, oddalenie Polski od regionu walk i brak zakłóceń dostaw do kraju mogą ograniczyć wahania kursu. Dlatego traktowałbym przedział 4,23–4,2550 jako ważną strefę ryzyka, a nie pewny cel. Kierunek kursu zależy głównie od czasu trwania szoku oraz od tego, czy energia zacznie napędzać szerszy wzrost cen.
Deficyt budżetowy: wpływ kondycji finansów publicznych na rynek walutowy
Perspektyw złotego nie sprowadzałbym wyłącznie do różnicy stóp procentowych ani bieżących danych o inflacji. Inwestorzy często koncentrują się na krótkim terminie, więc sam wysoki deficyt nie musi od razu wywołać gwałtownej wyprzedaży polskiej waluty, a ryzyko kryzysu fiskalnego może pozostać niewielkie. Polska ma jednak dziś wyższy dług i deficyt niż w 2020 r., a zatem mniej przestrzeni, by odpowiedzieć fiskalnie na kolejny szok. W rezultacie złoty może silniej reagować na pogorszenie koniunktury, wzrost kosztów finansowania państwa lub nagły odpływ kapitału.
Ograniczony bufor fiskalny może ponadto utrudnić działanie NBP. Gdyby wzrost gospodarczy na dłużej wyhamował, złoty osłabł, a inflacja nie spadła do zera, bank centralny musiałby wybierać między wsparciem gospodarki a ochroną stabilności cen i waluty. Nie uznawałbym takiego scenariusza za bazowy, ale uwzględniłbym go w prognozach EUR/PLN na 2026 r. Im bardziej wiarygodna będzie ścieżka ograniczania deficytu i stabilizacji długu, tym niższej premii za ryzyko mogą oczekiwać inwestorzy w zamian za zakup polskich aktywów. To z kolei wzmocni fundamenty złotego.
Geopolityka: kiedy inwestorzy ograniczają ekspozycję na polską walutę
Przy ocenie EUR/PLN uwzględniam geopolitykę, ponieważ złoty może słabnąć nawet wtedy, gdy krajowe dane wyglądają solidnie. Gdy rośnie ryzyko eskalacji wojny za wschodnią granicą, napięcia między USA a Chinami lub niepewność dotycząca dostaw energii, inwestorzy często ograniczają pozycje w walutach regionu. Zamiast nich wybierają aktywa uznawane za bezpieczniejsze, takie jak dolar czy frank. W rezultacie euro może zyskiwać wobec złotego, a kurs EUR/PLN wzrosnąć o kilka groszy w krótkim czasie. Skala ruchu zależy jednak od tego, czy ryzyko okaże się chwilowe, czy zmieni długoterminowe oczekiwania rynku.
Oprócz nagłówków śledzę konkretne sygnały: reakcję złotego w ciągu pierwszych 24–72 godzin po ważnym wydarzeniu, zmiany rentowności polskich obligacji, notowania gazu i ropy oraz kurs euro wobec dolara. Jeśli odpływ kapitału z regionu zbiega się ze wzrostem cen energii i większą zmiennością na rynkach, presja na PLN może się utrzymać. Gdy natomiast napięcia słabną, złoty często szybko odrabia część strat. Dlatego w prognozach EUR/PLN traktuję geopolitykę jako źródło ryzyka w obu kierunkach, a nie jako prostą zapowiedź trwałego osłabienia złotego.
Źródła:
- https://nbp.pl/statystyka-i-sprawozdawczosc/kursy/archiwum-kursow-srednich-tabela-a/
- https://www.finanse.egospodarka.pl/kursy-walut/EUR?e=2026-10-11&s=2026-09-25
- https://centrumanaliz.pkobp.pl/waluty-i-stopy-procentowe/kwartalnik-rynku-walutowego—iv-kwartal-2026
- https://www.fxstreet.com/news//polish-zloty-near-term-eur-pln-forecast-raised-to-430-commerzbank-202608070950
- https://www.exchangerates.org.uk/currency-forecasts/euro-to-polish-zloty-forecast
- https://economy-finance.ec.europa.eu/economic-surveillance-eu-member-states/country-pages-including-country-reports/poland/economic-forecast-poland_en
- https://think.ing.com/articles/emea-2026-fx-outlook/
- https://finwire.pl/waluty/eur
- https://zero.pl/news/kursy-walut-na-piatek-9-pazdziernika-ile-kosztuje-euro-dolar-funt-i-hrywna
- https://www.bankier.pl/waluty/kursy-walut/nbp/eur